syria cash | سورية كاش

- 0.00 Beoordelingen
- 0.0
- Downloads
- 50.00K
- 1.1.10
- Versie
Schermafbeeldingen
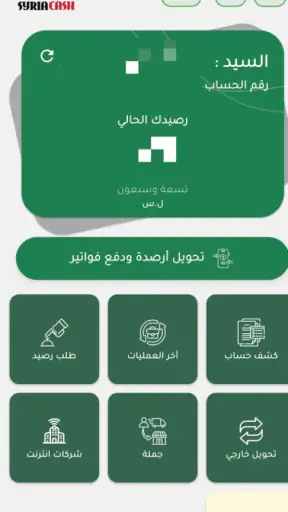
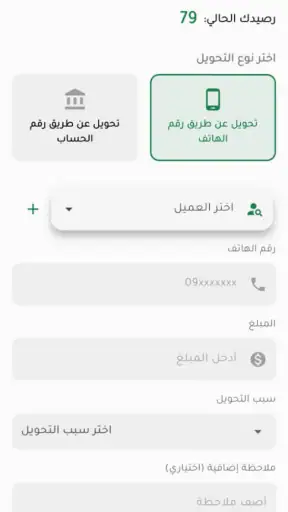
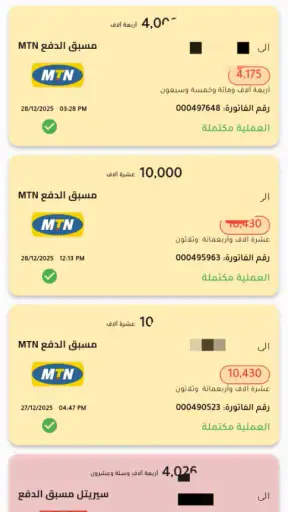
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Handige mobiele betalingen zonder contant geld bij je te dragen.
- Geschikt voor dagelijkse transacties en betalingen bij aangesloten verkooppunten.
- Arabische interface maakt de app toegankelijk voor lokale gebruikers.
- Snelle toegang tot je saldo en recente transacties.
- Kan betalingen eenvoudiger maken voor gebruikers zonder traditionele bankrekening.
Nadelen
- Beschikbaarheid en functies kunnen per regio of aangesloten winkel verschillen.
- Voor gebruik is doorgaans een geregistreerd account en verificatie nodig.
- Afhankelijk van internetverbinding en beschikbaarheid van de dienst.
- Niet elke handelaar accepteert betalingen via Syria Cash.
- Controleer altijd transactiekosten en eventuele limieten vooraf.
Beoordeling van syria cash | سورية كاش Appxis
Geld overmaken en rekeningen betalen zijn taken waarbij ik vooral rust en duidelijkheid wil. syria cash | سورية كاش richt zich precies op dat dagelijkse gebruik: een financiële app voor Android waarmee je betalingen en overboekingen vanuit één plek kunt regelen. Mijn eerste indruk is daardoor niet die van een uitgebreide bankomgeving, maar van een praktische digitale tussenstap voor mensen die hun financiële handelingen liever op hun telefoon uitvoeren.
De app is gratis te gebruiken en valt onder de categorie financiën. إرتقاء سوفت ontwikkelt de toepassing, die inmiddels door meer dan vijftigduizend mensen is geïnstalleerd. Dat maakt haar interessant voor gebruikers die een relatief eenvoudige oplossing zoeken, zonder meteen vast te zitten aan een zwaar pakket met allerlei bankfuncties die ze nooit gebruiken.
Van dagelijkse betaling naar vaste werkwijze
De handigste manier om met Syria Cash te beginnen, is niet door meteen alle mogelijkheden af te gaan, maar door één terugkerende taak als uitgangspunt te nemen. Denk aan een rekening die je regelmatig betaalt of een bedrag dat je vaak naar dezelfde persoon overmaakt. Door eerst dat basisproces rustig te doorlopen, krijg je een beter beeld van de stappen, de bevestigingen en de informatie die je telkens nodig hebt.
Ik zou vooraf de gegevens van de ontvanger of rekening bij de hand houden. Dat klinkt vanzelfsprekend, maar juist bij financiële apps voorkomt dit dat je halverwege moet wisselen tussen berichten, papieren notities en de betaalpagina. Een vaste volgorde werkt beter: eerst de juiste dienst of ontvanger kiezen, daarna het bedrag controleren en pas dan de transactie bevestigen. Zo wordt de app onderdeel van een herhaalbare routine in plaats van een plek waar je elke keer opnieuw moet zoeken.
Een realistisch scenario is een gebruiker die thuis een rekening ontvangt en die direct wil afhandelen. In plaats van de betaling uit te stellen, opent die persoon de app, kiest de passende betaalroute, controleert de gegevens en bewaart vervolgens de bevestiging voor de eigen administratie. Het voordeel zit niet alleen in snelheid. De echte winst is dat de betaling minder snel tussen andere taken verdwijnt.
Bij een overboeking naar een bekende zou ik dezelfde discipline aanhouden. Een vertrouwde naam is geen reden om het bedrag blind te bevestigen. Controleer altijd de ontvanger en het ingevoerde bedrag voordat je verdergaat. Dit is een eenvoudige gewoonte, maar bij financiële apps is het belangrijker dan een extra knop of een fraai ontwerp.
De huidige versie is 1.1.10 en de app werkt op Android vanaf versie 7.0. Daarmee is ze ook relevant voor mensen met een ouder toestel. Dat kan een praktisch voordeel zijn in huishoudens waar niet iedereen met de nieuwste telefoon werkt. Tegelijk zou ik bij een ouder apparaat extra aandacht besteden aan de leesbaarheid van schermen en aan de vraag of het toestel nog soepel genoeg reageert tijdens een betaling.
Instellingen die ik eerst zou nalopen
Ik verwacht bij een financiële app geen instelling die mijn aandacht volledig overneemt; ik wil vooral weten hoe meldingen, taal, beveiliging en bevestigingen zijn geregeld. Controleer daarom na de installatie welke opties zichtbaar zijn voordat je de app voor een belangrijke betaling gebruikt. Zo ontdek je vroeg of meldingen aanstaan, of je voorkeuren goed zijn ingesteld en welke bevestigingsstappen bij een transactie horen.
Het is verstandig om meldingen niet automatisch als bewijs van betaling te behandelen. Een melding kan je eraan herinneren dat je iets moet controleren, maar voor je eigen administratie is de bevestiging binnen de app belangrijker. Ik maak er daarom een gewoonte van om na elke geslaagde handeling even te kijken of de status duidelijk is en de relevante gegevens overeenkomen met wat ik wilde uitvoeren.
Let ook op de taal waarin de interface voor jou het meest begrijpelijk is. Omdat de app zich op de Syrische markt richt en de naam zowel Latijns als Arabisch wordt weergegeven, kan de taalkeuze voor verschillende gebruikers een merkbaar verschil maken. Een menu dat je zonder aarzelen begrijpt, verkleint de kans dat je een verkeerde dienst of ontvanger selecteert.
Voor mensen die hun telefoon delen, is het extra belangrijk om na te denken over de zichtbaarheid van meldingen op het vergrendelscherm. Financiële informatie hoort niet onnodig op een scherm te verschijnen waar anderen kunnen meekijken. Ik zou daarom de meldingsinstellingen van zowel de app als Android controleren en gevoelige voorvertoningen beperken wanneer dat op het toestel mogelijk is.
Een andere nuttige voorbereiding is het vrijmaken van een vast moment voor controle. Niet elke betaling hoeft gehaast te gebeuren. Wanneer je tijdens een drukke dag meerdere apps, gesprekken en rekeningen tegelijk open hebt, is de kans groter dat je een bedrag of bestemming verkeerd leest. Een korte pauze vóór bevestiging is in mijn ogen een betere beveiligingsmaatregel dan blind vertrouwen op snelheid.
Sneller werken zonder slordig te worden
Ervaren gebruik ontstaat hier vooral door gewoontes, niet door ingewikkelde trucs. Ik zou beginnen met een kleine persoonlijke checklist: juiste ontvanger, juist bedrag, juiste dienst en daarna de bevestiging controleren. Die vier punten kosten weinig tijd en maken het proces betrouwbaarder, vooral wanneer je meerdere betalingen achter elkaar uitvoert.
Een tweede patroon is het groeperen van vergelijkbare taken. Als je verschillende rekeningen wilt betalen, verzamel dan eerst alle benodigde gegevens en werk ze daarna één voor één af. Wissel niet voortdurend tussen de app en andere bronnen. Door de informatie vooraf te ordenen, houd je beter bij welke betaling al klaar is en welke nog moet gebeuren.
Voor terugkerende overboekingen helpt het om niet alleen op de naam van een contact te vertrouwen. Kijk bij elke herhaling ook naar het bedrag en de bestemming. Een bedrag dat vorige keer correct was, hoeft deze keer niet hetzelfde te zijn. Juist omdat een vaste routine sneller wordt, kan automatisme een risico vormen. Mijn advies is daarom: maak de handeling korter, maar sla de laatste controle nooit over.
Als je de app gebruikt voor iemand anders, bijvoorbeeld een familielid dat minder vertrouwd is met mobiele betalingen, laat die persoon de gegevens zelf hardop bevestigen. Dat is een eenvoudige manier om misverstanden te voorkomen. Je kunt helpen bij het navigeren, maar de uiteindelijke controle van ontvanger en bedrag hoort zichtbaar en gezamenlijk te gebeuren.
Een praktische administratie hoeft niet ingewikkeld te zijn. Noteer na een betaling de datum, het doel en het bedrag in je eigen overzicht, zeker wanneer je meerdere rekeningen beheert. De app kan het uitvoeren van de transactie vereenvoudigen, maar een persoonlijk overzicht blijft nuttig om later te controleren wat er is betaald.
Ik zou ook vermijden om tijdens een betaling snel terug te springen naar een andere toepassing. Onderbrekingen maken het moeilijker om te weten of een handeling al bevestigd is. Wanneer je toch wordt afgeleid, begin ik liever opnieuw met een controle dan dat ik op basis van een vaag geheugen nogmaals op een knop druk.
Waar de grenzen in de praktijk liggen
Syria Cash is vooral interessant als je doel duidelijk aansluit op geld overmaken en rekeningen betalen. Wie een complete bankomgeving verwacht met uitgebreide budgetten, investeringen, kredietbeheer of diepgaande rapportages, zal waarschijnlijk meer nodig hebben. Ik zou de app daarom niet kiezen omdat ze alle financiële zaken moet vervangen, maar omdat ze een specifieke dagelijkse taak toegankelijker kan maken.
Ook voor gebruikers die uitsluitend met een andere mobiele omgeving werken, is de keuze minder vanzelfsprekend. De genoemde systeemeis betreft Android vanaf versie 7.0. Wie een iPhone gebruikt of volledig afhankelijk is van iOS, moet eerst nagaan of deze oplossing binnen de eigen apparaten past. Dat is geen detail om pas na het verzamelen van betaalgegevens te ontdekken.
Een tweede grens is de noodzaak van zorgvuldig controleren. Een eenvoudige betaalapp kan handelingen overzichtelijk maken, maar ze neemt de verantwoordelijkheid voor de ingevoerde informatie niet van je over. Ik zou de toepassing daarom niet aanraden aan iemand die vooral met één tik wil betalen zonder ontvanger, bedrag en bevestiging te bekijken.
De gratis prijs verlaagt de drempel om de app uit te proberen, maar gratis betekent niet dat je je normale voorzichtigheid moet laten varen. Bij financiële toepassingen zijn betrouwbaarheid, duidelijkheid en een passende workflow belangrijker dan alleen de aanschafprijs. Test de werkwijze daarom eerst met een gewone, goed controleerbare betaling voordat je de app voor complexere of tijdkritische transacties gebruikt.
De leeftijdsclassificatie PEGI 3 maakt duidelijk dat de app geen volwassen inhoud als uitgangspunt heeft. Dat zegt op zichzelf niet dat kinderen zelfstandig financiële handelingen zouden moeten uitvoeren. Voor betalingen blijft begeleiding door een verantwoordelijke volwassene verstandig, zeker wanneer een toestel of rekening door meerdere gezinsleden wordt gebruikt.
Ik zou bovendien een andere oplossing overwegen wanneer je financiële behoeften vooral bestaan uit uitgebreide persoonlijke planning. Voor een huishouden dat inkomsten, vaste lasten, spaardoelen en meerdere rekeningen in detail wil analyseren, is een gespecialiseerde budgetapp of een volledige bankapp waarschijnlijk geschikter. Syria Cash heeft meer waarde wanneer het verminderen van losse betaalstappen je belangrijkste doel is.
Voor wie de app het meest logisch is
Deze toepassing past goed bij iemand die regelmatig geld moet overmaken of rekeningen moet betalen en dat proces liever mobiel organiseert. Ze is ook interessant voor gebruikers met een ouder Android-toestel, zolang het apparaat de app prettig kan draaien. De combinatie van een gratis toegang en een duidelijke financiële focus maakt de eerste kennismaking laagdrempelig.
Ik zie vooral waarde voor mensen die een vaste routine willen opbouwen: gegevens verzamelen, de juiste betaalroute kiezen, de invoer controleren en de bevestiging bewaren. Dat klinkt eenvoudig, maar juist zo’n consequente werkwijze kan voorkomen dat betalingen verspreid raken over verschillende kanalen en notities.
Voor een gebruiker die alleen af en toe een bedrag overmaakt, kan de app eveneens nuttig zijn, maar het voordeel zal kleiner zijn. Als je al een vertrouwde bankapp gebruikt die dezelfde handelingen al soepel uitvoert, is overstappen niet automatisch een verbetering. De meerwaarde moet dan komen uit de manier waarop Syria Cash jouw specifieke betalingen ordent of toegankelijk maakt.
Ik zou haar minder snel aanraden aan iemand die uitsluitend Engelstalige of Nederlandstalige interfaces gebruikt en moeite heeft met een andere taal. Bij geldzaken is intuïtie niet genoeg; je moet elk onderdeel goed begrijpen. Ook wie een zeer uitgebreid financieel dashboard zoekt, kan beter bij een bredere dienst blijven.
Mijn oordeel na een bewuste gebruiksroutine
Wat mij aan Syria Cash aanspreekt, is de afgebakende bedoeling. De app probeert niet in deze beoordeling te worden neergezet als een volledige vervanger van iedere financiële dienst. Voor geld overmaken en rekeningen betalen kan juist een gerichte toepassing prettig zijn, omdat je minder wordt afgeleid door functies die niets met de taak van dat moment te maken hebben.
De beste resultaten krijg je wanneer je haar combineert met drie vaste gewoontes: gegevens vooraf klaarzetten, instellingen en meldingen controleren en elke transactie afsluiten met een aparte bevestigingscheck. Dat zijn geen spectaculaire functies, maar ze maken in de praktijk het verschil tussen snel handelen en zorgvuldig handelen. Vooral de laatste stap wordt vaak overgeslagen zodra iemand de app eenmaal kent.
Mijn belangrijkste kanttekening blijft dat de app niet vanzelf een complete financiële administratie vormt. Je zult zelf moeten bepalen hoe je betalingen bijhoudt, hoe je meldingen interpreteert en wanneer een andere dienst beter past. Voor een eenvoudige, terugkerende betaalworkflow vind ik dat een aanvaardbare beperking; voor brede financiële planning zou ik verder kijken.
De applicatie verscheen op 8 januari 2026 en draagt een relatief recente versieaanduiding. Dat maakt het extra verstandig om je eigen dagelijkse scenario stap voor stap te testen en niet alleen af te gaan op de belofte van gemak. Probeer eerst een overzichtelijke handeling, controleer de uitkomst en bouw daarna pas een vaste routine op.
Mijn eindadvies is daarom genuanceerd: syria cash | سورية كاش is het bekijken waard als je een gratis Android-app zoekt voor gerichte overboekingen en rekeningbetalingen. Ik zou haar aanbevelen aan praktische gebruikers die controle belangrijker vinden dan een overvloed aan functies. Wie een uitgebreide bank- of budgetomgeving nodig heeft, kan beter een alternatief kiezen. Voor de juiste gebruiker ligt de kracht hier niet in grootse extra’s, maar in een eenvoudige workflow die je zorgvuldig en steeds op dezelfde manier uitvoert.
FAQ
Wat is Syria Cash (سورية كاش) en waarvoor wordt de app gebruikt?
Syria Cash (سورية كاش) is een mobiele financiële applicatie die bedoeld is om gebruikers toegang te geven tot digitale betaal- en geldtransactiediensten in Syrië. Afhankelijk van de beschikbare functies kunnen gebruikers bijvoorbeeld hun saldo controleren, geld ontvangen of versturen en bepaalde betalingen uitvoeren. De exacte mogelijkheden kunnen per regio, accounttype en actuele dienstverlening verschillen.
Hoe maak ik een account aan bij Syria Cash?
Voor het aanmaken van een account heb je doorgaans een geldig Syrisch telefoonnummer en persoonlijke gegevens nodig. Tijdens de registratie kan de app vragen om een verificatiecode per sms en mogelijk aanvullende identiteitsinformatie. Controleer zorgvuldig of je gegevens correct zijn ingevuld en gebruik uitsluitend je eigen telefoonnummer. Beschikbaarheid en verificatievoorwaarden kunnen veranderen door lokale regelgeving en updates van de dienst.
Is Syria Cash veilig om te gebruiken voor betalingen en geldtransfers?
Syria Cash kan beveiligingsfuncties gebruiken zoals sms-verificatie, een persoonlijke pincode en accountcontrole, maar gebruikers blijven zelf verantwoordelijk voor veilig gebruik. Deel nooit je wachtwoord, pincode of verificatiecode met anderen en installeer de app alleen via een betrouwbare bron. Controleer transacties regelmatig en neem onmiddellijk contact op met de officiële ondersteuning bij verdachte activiteiten of onbekende afschrijvingen.
Zijn er kosten verbonden aan het gebruik van Syria Cash?
Voor bepaalde handelingen binnen Syria Cash kunnen kosten gelden, bijvoorbeeld voor geldopnames, overschrijvingen, betalingen of transacties via aangesloten agenten. De tarieven kunnen afhankelijk zijn van het type transactie, de provider en de actuele voorwaarden. Bekijk daarom vóór bevestiging altijd het getoonde bedrag en eventuele servicekosten. Omdat tarieven kunnen wijzigen, is de informatie in de app of van de officiële aanbieder het meest betrouwbaar.
Wat kan ik doen als een transactie mislukt of mijn account niet werkt?
Wanneer een transactie mislukt, controleer je eerst je internetverbinding, beschikbare saldo, ingevoerde gegevens en eventuele limieten. Maak niet meteen meerdere keren dezelfde betaling, omdat dit tot dubbele transacties kan leiden. Noteer het transactienummer en maak indien mogelijk een screenshot van de foutmelding. Neem daarna contact op met de officiële klantenservice of een erkend servicepunt en deel nooit je geheime pincode.


