

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia KoeFinanciën
Gescand en veilig · Free
- Beoordeling
- 4,7Van de 5
- Downloads
- 100.00M
- Android
- 5.1
Screenshots
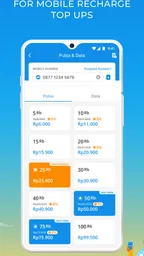
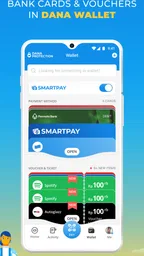
Analyse door Appxis
Wanneer ik mijn geldzaken in Indonesië met minder contant geld wil regelen, is DANA Indonesia Digital Wallet vooral interessant als dagelijkse betaalapp, niet als vervanging voor elke financiële dienst. De app is gratis, valt onder financiën en is ontwikkeld door PT Espay Debit Indonesia Koe. De kern is praktisch: betalingen uitvoeren en ontvangen met je telefoon, zonder dat je voor iedere transactie een bankkaart hoeft te pakken. Of dat voor jou genoeg is, hangt vooral af van waar je betaalt en hoeveel van je geldzaken je in één app wilt onderbrengen.
Hoe DANA in het dagelijks gebruik past
Ik zie de grootste waarde in korte, terugkerende handelingen: een aankoop afrekenen, een rekening voldoen of een bedrag naar iemand sturen. Dat zijn momenten waarop een digitale portemonnee sneller kan voelen dan contant geld tellen of telkens een betaalkaart gebruiken. De app is gericht op Indonesische transacties; wie daar woont, werkt of geregeld reist, heeft daardoor een duidelijker praktisch gebruiksscenario dan iemand die alleen af en toe een internationale betaalapp nodig heeft.
Een realistische dag kan er zo uitzien: je koopt iets bij een winkel die QR-betalingen accepteert, gebruikt later de app om een rekening te betalen en stuurt ’s avonds een bijdrage naar een vriend. Het voordeel zit niet in één spectaculaire functie, maar in het vermijden van verschillende kleine contante of kaartbetalingen. Mijn advies is wel om vóór je op pad gaat te controleren of de verkoper de betaalmethode accepteert en of je telefoon en account klaar zijn voor gebruik. Een digitale portemonnee helpt immers alleen op plekken waar de betaalroute daadwerkelijk beschikbaar is.
In vergelijking met contant geld hoef je geen briefgeld of wisselgeld bij je te houden, maar je bent afhankelijk van je telefoon en de beschikbare betaalinfrastructuur. Vergeleken met een bankapp is DANA meer toegespitst op betalen vanuit een digitale wallet; voor uitgebreid bankbeheer blijft de eigen bankomgeving logischer. Een kaart kan dan weer handiger zijn als een winkel geen walletbetaling ondersteunt. Ik zou DANA dus zien als een extra betaalmiddel naast je bestaande opties, niet als reden om die meteen weg te doen.
Wat je eerst wilt uitzoeken
Voordat je de app als vaste betaalmethode gebruikt, is het verstandig om rustig te bekijken welke stappen nodig zijn om je account te gebruiken en hoe je geld erop zet of ermee afrekent. Begin eventueel met een kleine, alledaagse transactie. Zo merk je zelf hoe de betaalstappen werken voordat je erop vertrouwt voor een rekening of een aankoop die je niet wilt laten mislukken. Ook kun je vooraf bedenken wat je doet als je telefoon leeg is of een betaling niet doorgaat: een andere betaalmethode achter de hand houden is bij een wallet gewoon verstandig.
De app is vooral geschikt voor mensen die vaak in Indonesië betalen en hun telefoon al als praktisch hulpmiddel gebruiken. Wie liever uitsluitend contant betaalt, geen betaalapps wil instellen of vooral één plek zoekt voor sparen, lenen en uitgebreid rekeningbeheer, kan beter bij contant geld of een traditionele bankapp blijven. Dat is geen tekortkoming op zichzelf; het is een verschil in doel. Een wallet is nuttig wanneer je de betaalmomenten hebt waarvoor hij bedoeld is, niet omdat elke financiële taak digitaal moet.
Populariteit en productontwikkeling
DANA is sinds 7 mei 2019 beschikbaar en de huidige versie is 2.106.0. Dat laat zien dat de app doorontwikkeld is sinds de introductie, maar een hoger versienummer vertelt op zichzelf niet welke onderdelen zijn veranderd of hoe elke update op jouw toestel uitpakt. Voor bestaande gebruikers is het daarom zinvoller om na een update de betaalstappen en accountinstellingen even na te lopen dan aan te nemen dat alles hetzelfde is gebleven. De app heeft een gemiddelde beoordeling van 4,7 uit ongeveer 9,1 miljoen beoordelingen en meer dan 100 miljoen installaties; dat wijst op een groot bereik, maar zegt niet automatisch dat iedere lokale winkel of iedere gebruiker dezelfde ervaring heeft.
Meer artikelen om te lezen
Voor wie de app wil installeren: DANA heeft PEGI 3 als leeftijdsclassificatie en vereist minimaal Android 5.1. Die gegevens zijn vooral nuttig om te bepalen of een toestel geschikt is; ze zeggen minder over hoe prettig de app op een specifiek apparaat werkt. Ik zou ook niet alleen op populariteit afgaan: kijk of de app past bij de transacties die jij werkelijk doet en of je comfortabel bent met geldzaken via je telefoon.
Waarom DANA?
Toen ik voor het eerst van DANA hoorde, was ik een beetje sceptisch. Er zijn zoveel digitale portemonnee-opties tegenwoordig, waarom zou deze anders zijn? Maar al snel ontdekte ik dat DANA niet zomaar een andere app is. Het biedt een gebruiksvriendelijke interface die zelfs voor de minst technisch onderlegde persoon eenvoudig te navigeren is.
Functionaliteiten die indruk maken
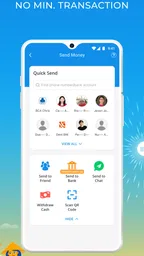
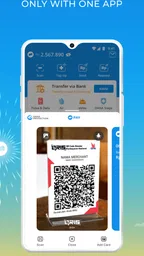
Wat me echt verraste, was hoe veelzijdig de DANA-app is. Je kunt niet alleen betalingen doen en ontvangen, maar ook je rekeningen betalen, geld overmaken naar vrienden en zelfs online winkelen zonder gedoe. Het heeft een geïntegreerde functie voor het scannen van QR-codes, wat het betalen bij lokale winkels een fluitje van een cent maakt. Het is alsof je een complete bank in je zak hebt.
Bovendien, als je een fan bent van cashback en kortingen (wie is dat niet?), dan zul je blij zijn te weten dat DANA regelmatig promoties en aanbiedingen heeft. Dit maakt het niet alleen een handige, maar ook een kosteneffectieve keuze voor dagelijks gebruik.
Veiligheid voorop
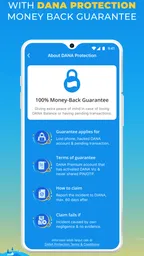
In een tijd waarin digitale veiligheid cruciaal is, stelt DANA niet teleur. De app maakt gebruik van de nieuwste beveiligingsprotocollen om ervoor te zorgen dat jouw gegevens en geld veilig zijn. Ze hebben een tweefactorauthenticatie die elke transactie een extra laag beveiliging geeft. En geloof me, dat geeft een gerust gevoel!
Ook al is de app super handig, het is belangrijk dat je weet dat je persoonlijke en financiële gegevens veilig zijn. En dat is precies wat DANA je biedt. Het is alsof je je eigen persoonlijke kluis op je telefoon hebt.
Conclusie
Dus, als je nog steeds twijfelt of je de DANA Indonesia Digital Wallet moet downloaden, zou ik zeggen: ga ervoor! Het is niet alleen een handige manier om je financiële zaken te regelen, maar het biedt ook een niveau van gemak en veiligheid dat moeilijk te evenaren is. Of je nu je rekeningen wilt betalen, een etentje wilt splitten met vrienden, of gewoon wilt genieten van het gemak van contactloos betalen, DANA heeft het allemaal.
Al met al kan ik zeggen dat deze app een game-changer is voor iedereen die in Indonesië woont of vaak reist. Het heeft zeker mijn manier van omgaan met geld veranderd, en ik ben er zeker van dat het dat ook voor jou kan doen. Probeer het eens en kijk zelf waarom iedereen er zo enthousiast over is!
Mijn oordeel voor verschillende gebruikers
Wat ik nog zou meewegen voordat ik mijn betaalgewoonten verander, is hoeveel transacties je werkelijk via een wallet kunt laten lopen. Als je boodschappen, kleine aankopen en betalingen aan bekenden geregeld met je telefoon wilt doen, kan DANA een handige aanvulling zijn. Als je maar één keer per maand in Indonesië bent of vrijwel alles met een kaart afrekent, levert het installeren mogelijk weinig op. De waarde zit in herhaald gebruik, niet in het enkele feit dat de app op je startscherm staat.
Voor reizigers is het vooral verstandig om DANA niet als enige betaalmogelijkheid mee te nemen. Een telefoon kan geen lege batterij, verbindingsprobleem of niet-deelnemende winkel oplossen. Ik zou de wallet gebruiken waar die praktisch werkt en daarnaast een kaart of wat contant geld bewaren voor uitzonderingen. Dat is geen wantrouwen tegenover de app, maar een eenvoudige manier om te voorkomen dat één betaalroute je hele dag bepaalt.
Een paar slimme gewoonten
Een nuttige aanpak is om een betaling eerst bewust te controleren: kijk naar het bedrag en de ontvanger voordat je bevestigt, vooral bij een QR-code die je niet zelf hebt aangemaakt. Dat klinkt vanzelfsprekend, maar bij snel afrekenen is juist die korte controle waardevol. Bij terugkerende rekeningbetalingen helpt het bovendien om de bevestiging te bewaren of meteen te controleren of de betaling als voltooid wordt weergegeven. Zo ontdek je een mislukte transactie voordat je ervan uitgaat dat de rekening geregeld is.
Ik zou promoties en cashback behandelen als een extraatje, niet als reden om meer uit te geven of een betaling te kiezen die anders niet nodig was. Aanbiedingen kunnen aantrekkelijk klinken, maar de nuttigste vergelijking is uiteindelijk met wat je sowieso wilde kopen. Ook loont het om na een update even te controleren of je vertrouwde route voor betalen nog hetzelfde aanvoelt. De versiegeschiedenis toont voortgaande ontwikkeling, maar een routinecontrole is betrouwbaarder dan aannemen dat een update alleen cosmetisch is.
Wat ik niet als vanzelfsprekend zou aannemen
Een veelgestelde praktische vraag is of DANA overal werkt waar je in Indonesië kunt betalen. Ik zou daar niet van uitgaan: een QR-functie is handig wanneer de winkel de relevante betaalmethode accepteert, maar maakt niet elke kassa automatisch geschikt. Kijk dus naar de betaalopties ter plekke en houd een alternatief klaar. Even belangrijk is de vraag of de wallet een bankrekening overbodig maakt. Voor gewone walletbetalingen kan hij een eigen rol hebben, maar dat maakt hem niet automatisch geschikt voor sparen of voor alle diensten die je bij een bank gebruikt.
Ook bij veiligheid helpt een nuchtere verwachting. Een beveiligingslaag kan het gebruik geruststellender maken, maar neemt niet weg dat je je telefoon en account zorgvuldig moet beschermen. Deel geen toegangscodes, controleer betaalverzoeken en wees terughoudend met transacties die je niet begrijpt. Ik zou de app niet beschrijven als een persoonlijke kluis: een telefoonwallet blijft een digitale betaalomgeving waarvoor jouw eigen oplettendheid ertoe doet.
Wat de volgende ontwikkeling moet bewijzen
Bij een financiële app vind ik niet alleen nieuwe functies belangrijk. Minstens zo relevant is dat een bestaande betaalroutine na veranderingen begrijpelijk blijft en dat gebruikers snel zien of een transactie gelukt is. Omdat DANA al sinds 2019 wordt bijgewerkt en nu versie 2.106.0 heeft, is het redelijk om voortdurende ontwikkeling te verwachten, maar ik zou toekomstige mogelijkheden niet als huidige eigenschappen behandelen. Wat ik als gebruiker zou blijven volgen, is of updates de dagelijkse handelingen helder houden en of de app praktisch blijft op mijn eigen toestel.
Uiteindelijk raad ik DANA vooral aan aan iemand die vaak in Indonesië is, regelmatig digitale betalingen doet en geen bezwaar heeft tegen een wallet naast bankieren en contant geld. Wie een alles-in-één bankervaring zoekt, liever nooit via een telefoon betaalt of de app slechts sporadisch nodig heeft, kan beter bij een andere betaalmethode blijven. Mijn positieve indruk zit in het gemak van een geschikte transactie; mijn voorbehoud is dat gemak afhankelijk blijft van jouw situatie, toestel en de betaalopties van de winkel. Gebruik DANA daarom als een doelgerichte aanvulling, en kies per betaling de methode die op dat moment het betrouwbaarst is.
Voordelen
- Gebruiksvriendelijke interface
- Snelle transactieverwerking
- Brede acceptatie in Indonesië
- Veilig met meerdere verificatielagen
- Ondersteunt diverse betaalmethoden
Nadelen
- Alleen beschikbaar in Indonesië
- Sommige functies vereisen internet
- Beperkte ondersteuning voor internationale transacties
- Kan batterijgebruik verhogen
- Niet alle winkels accepteren het als betaalmethode
Veelgestelde vragen over DANA Indonesia Digital Wallet
Wat is DANA en waarvoor wordt het gebruikt?
DANA is een digitale portemonnee, populair in Indonesië, waarmee gebruikers veilig en eenvoudig online betalingen kunnen doen. Het kan worden gebruikt voor diverse diensten, zoals het overmaken van geld, het betalen van rekeningen, en het kopen van mobiele tegoeden. Het biedt een handige manier om financiële transacties af te handelen zonder contant geld.
Hoe veilig is de DANA-applicatie voor financiële transacties?
DANA maakt gebruik van geavanceerde beveiligingstechnologieën, zoals encryptie en authenticatie, om de gegevens en transacties van gebruikers te beschermen. Bovendien worden gebruikers aangemoedigd om veiligheidsmaatregelen te nemen, zoals het instellen van een pincode of biometrische verificatie, om ongeautoriseerde toegang te voorkomen.
Zijn er kosten verbonden aan het gebruik van DANA?
Het aanmaken van een DANA-account is gratis. Er kunnen echter transactiekosten van toepassing zijn, afhankelijk van de specifieke service of het bedrag dat wordt overgemaakt. Het is belangrijk om de gebruiksvoorwaarden en eventuele kosten te controleren voordat u een transactie uitvoert, om verrassingen te voorkomen.
Kan ik DANA gebruiken om geld naar andere landen over te maken?
Momenteel is DANA voornamelijk gericht op binnenlandse transacties binnen Indonesië. Gebruikers kunnen geld overmaken naar andere DANA-gebruikers of bankrekeningen binnen het land. Voor internationale overboekingen moeten gebruikers mogelijk andere diensten of platforms overwegen die grensoverschrijdende betalingen ondersteunen.
Hoe voeg ik geld toe aan mijn DANA-portemonnee?
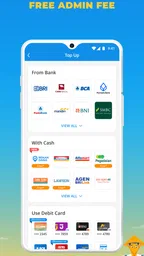
Geld toevoegen aan uw DANA-portemonnee kan eenvoudig via verschillende methoden, zoals bankoverschrijvingen, het gebruik van geldautomaten, of bij geselecteerde partners zoals minimarkten. Gebruikers kunnen hun account eenvoudig opwaarderen door de instructies in de app te volgen, waardoor ze altijd toegang hebben tot voldoende saldo voor hun dagelijkse behoeften.
Lees deze pagina in een andere taal
Andere aanraders in deze categorie

Google Wallet
Google LLC 3,9 Van de 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4,8 Van de 5

PhonePe UPI Payments, Loan App
PhonePe 4,6 Van de 5

Airtel: Recharge, Bank & Loans
Airtel 3,9 Van de 5
Meer recensies over Financiën

IQ Option – Trading Platform
IQ Option 3,9 Van de 5

easypaisa – a digital bank
Easypaisa Bank Limited 4,6 Van de 5

JazzCash - Your Mobile Account
JazzCash 4,5 Van de 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,7 Van de 5

Cash App
Block, Inc. 4,3 Van de 5

PayPal
PayPal Mobile 3,6 Van de 5
Over deze vermelding
- Ontwikkelaar
- PT Espay Debit Indonesia Koe
- Pakketnaam
- id.dana
- Versie
- 2.128.0
- Android
- 5.1
- Prijs
- Free
Deze site biedt onafhankelijke informatie over apps van derden. We zijn geen eigenaar, ontwikkelaar of distributeur van deze apps. Namen, logo's en handelsmerken zijn eigendom van hun respectieve eigenaren. Gegevens over ontwikkelaars zijn uitsluitend ter referentie. Neem voor meer informatie contact op met de ontwikkelaar via help@dana.id, bezoek https://www.dana.id of bekijk het https://m.dana.id/m/standalone/policy.