Swish betalningar

- 2.00 Beoordelingen
- 4,3
- Downloads
- 5.00M
- 7.9.0
- Versie
Schermafbeeldingen
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
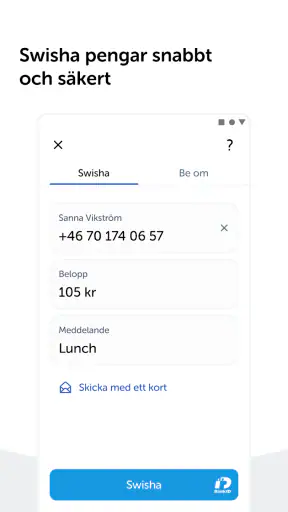
- Geld direct overmaken naar contacten via hun mobiele nummer.
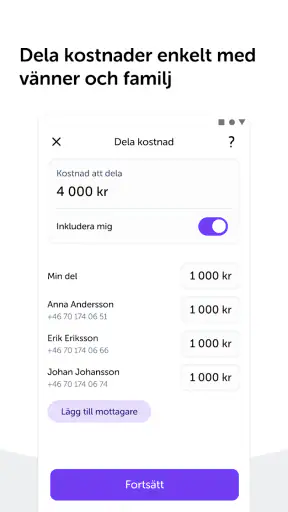
- Handig voor gezamenlijke etentjes
- cadeaus en kleine terugbetalingen.
- Werkt dag en nacht
- zonder contant geld of bankoverschrijving.
- Transacties verlopen via Zweedse banken en sterke identificatie.
- QR-codes maken betalen bij winkels en verenigingen extra eenvoudig.
Nadelen
- Voor gebruik is een Zweedse bankrekening en Mobilt BankID nodig.
- Niet geschikt voor internationale betalingen buiten het Zweedse Swish-netwerk.
- Een verkeerd telefoonnummer kan leiden tot een betaling aan de verkeerde persoon.
- Sommige winkels en organisaties accepteren Swish nog niet.
- Beschikbaarheid en functies kunnen per aangesloten bank verschillen.
Beoordeling van Swish betalningar Appxis
Swish betalningar is een financiële app van Getswish AB die ik vooral zie als een hulpmiddel voor mensen die regelmatig snel geld willen overmaken zonder telkens naar een gewone bankomgeving te grijpen. De eerste indruk is eenvoudig: je opent de app, kiest een ontvanger, voert een bedrag in en rondt de betaling af. Juist die korte route maakt het product aantrekkelijk in de eerste week. Je hoeft niet eerst een lange overschrijving samen te stellen of een betaalverzoek via een losse chat te regelen.
Na langer gebruik wordt de belangrijkste vraag echter niet of de app handig is, maar of ze een vaste plek in je dagelijkse betaalgewoonten verdient. Mijn ervaring is dat het antwoord sterk afhangt van je sociale kring, je bank en de manier waarop je gewoonlijk kleine bedragen afhandelt. Voor iemand die vaak met anderen afrekent, kan de app snel vanzelfsprekend worden. Wie zelden geld naar bekenden stuurt, zal vooral een extra app op de telefoon overhouden.
Van eerste gemak naar blijvende gewoonte
Waarom de eerste week overtuigt
De kracht van Swish betalningar zit in de directe handeling. Bij een etentje, een gezamenlijk cadeau of een gedeelde taxirit wil ik niet nadenken over ingewikkelde betaalstappen. Een mobiele betaling voelt dan logischer dan contant geld verzamelen of later vergeten een bankoverschrijving te doen. De app is gratis en heeft een PEGI 3-classificatie, waardoor ze duidelijk op alledaags gebruik is gericht en niet op een ingewikkelde financiële niche.
Het verschil met een gewone bankapp zit niet noodzakelijk in het feit dat er geld wordt verplaatst, maar in de context. Een bankapp is meestal ontworpen voor een brede reeks zaken: rekeningen, saldo, overschrijvingen, kaarten en andere bankfuncties. Swish betalningar voelt veel meer als een snelle betaalhandeling tussen mensen. Dat beperkte doel kan juist een voordeel zijn wanneer je niet door een volledig financieel dashboard wilt navigeren.
In mijn eerste gebruiksweek zou ik de app vooral inzetten voor kleine, concrete momenten. Denk aan een vriend die de boodschappen voorschiet, een familielid dat een kaartje koopt of een collega die iets gezamenlijks betaalt. In zulke situaties is snelheid minder belangrijk dan het wegnemen van uitstel. Zodra iemand het bedrag vraagt, kan ik het meteen afhandelen in plaats van het op mijn takenlijst te zetten.
De gemiddelde waardering van 4,3 uit ongeveer 27 duizend beoordelingen laat zien dat veel gebruikers de basiservaring positief vinden. Dat is geen reden om blind te installeren, maar het past wel bij mijn indruk dat de app haar kernopdracht begrijpelijk houdt. Met meer dan 5 miljoen installaties heeft ze bovendien duidelijk een brede gebruikersbasis opgebouwd, wat voor een betaalapp praktisch relevant is: het nut groeit wanneer de mensen met wie je betaalt dezelfde dienst gebruiken.
Het sociale netwerk bepaalt de echte waarde
Een betaalapp staat nooit helemaal op zichzelf. De belangrijkste vraag vóór installatie is daarom niet alleen of je haar interface prettig vindt, maar of de mensen met wie je vaak geld uitwisselt Swish gebruiken. Als je vrienden, familie of collega’s een andere betaalmethode verkiezen, blijft de app beperkt tot een paar losse situaties. Dan moet je alsnog terugvallen op je bankapp, contant geld of een ander systeem.
Dat is een belangrijk verschil met een algemene bankapp. Die werkt als onderdeel van je eigen rekening, ongeacht welke app je omgeving gebruikt. Swish betalningar ontleent juist een deel van haar gemak aan gedeeld gebruik. Ik zou daarom eerst kijken naar mijn meest voorkomende betaalmomenten: gezamenlijke lunches, huur van een vakantiewoning, cadeaus en kleine terugbetalingen. Als daar een terugkerend patroon in zit, voelt de installatie snel gerechtvaardigd.
Een nuttige gewoonte is om betalingen meteen een herkenbare omschrijving mee te geven. Bij een enkel bedrag lijkt dat overbodig, maar na een paar weken weet je anders niet meer of een betaling voor boodschappen, vervoer of een cadeau was. Dat is geen spectaculaire functie, wel een klein stukje onderhoud dat voorkomt dat je later in je banktransacties moet puzzelen.
Een realistisch dagelijks scenario
Stel dat ik met drie vrienden een weekendactiviteit plan. Eén persoon betaalt vooraf voor de reservering, iemand anders haalt onderweg eten en ik neem de vervoerskosten voor mijn rekening. Zonder een vaste betaalroutine blijft er na afloop een reeks losse berichten over: wie moet wat terugstorten, naar welk rekeningnummer en met welke omschrijving? Met Swish betalningar kan ik mijn deel direct voldoen zodra het bedrag duidelijk is.
De winst zit dan niet alleen in seconden besparen. Het voorkomt ook dat één persoon wekenlang kleine bedragen voorschiet. Dat maakt de app vooral geschikt voor informele betalingen waarbij vertrouwen al bestaat. Ik zou haar niet behandelen als een vervanging voor een volledige financiële administratie. Voor grotere huishoudelijke uitgaven, terugkerende contracten of betalingen waarbij je uitgebreide documentatie nodig hebt, blijft een gewone bankomgeving overzichtelijker.
Wat blijft er over na een maand?
Na de eerste nieuwsgierigheid wordt het gebruik minder opvallend. Dat is eigenlijk een goed teken. Een financiële app hoeft mij niet dagelijks te vermaken; ze moet vooral betrouwbaar genoeg zijn om op de juiste momenten beschikbaar te zijn. Als ik haar maandelijks gebruik voor gedeelde uitgaven, heeft ze al een duidelijke functie. De waarde komt dan uit herhaling, niet uit nieuwe ontdekkingen.
Mijn oordeel na langer gebruik zou daarom niet afhangen van hoeveel opties de app heeft, maar van hoe weinig aandacht ze vraagt. Een goede betaalroutine bestaat uit korte handelingen die ik niet hoef te onthouden. Swish betalningar kan die rol vervullen wanneer mijn contacten haar accepteren en ik de app consequent gebruik voor hetzelfde soort betalingen.
Tegelijkertijd is er een grens. Wie vooral zelf betalingen ontvangt of uitsluitend met vaste overschrijvingen werkt, zal weinig extra voordeel merken. De app maakt een bestaande bankoverschrijving niet automatisch overbodig. Voor internationale betalingen, zakelijke boekhouding of situaties waarin meerdere valuta en uitgebreide rapportage belangrijk zijn, zou ik eerder naar een gespecialiseerde financiële dienst kijken.
Onderhoud: klein, maar niet nul
De huidige versie is 7.9.0 en de minimale besturingssysteemeis is iOS of Android vanaf versie 9. Dat maakt de technische drempel relatief laag voor toestellen die nog op een ondersteunde moderne basis draaien. Toch betekent een lage systeemeis niet dat je helemaal niets hoeft te beheren. Een betaalapp hoort bij mijn vaste onderhoudsroutine: ik houd het besturingssysteem bij, controleer of meldingen goed aankomen en kijk af en toe of mijn gegevens nog kloppen.
Dat klinkt eenvoudig, maar financiële apps hebben een ander soort verantwoordelijkheid dan een spel of een fotofilter. Als een betaling belangrijk is, wil ik niet pas op het laatste moment ontdekken dat mijn telefoon verouderd is, dat meldingen zijn uitgeschakeld of dat ik een verificatiestap moet doorlopen. Ik raad daarom aan om de app niet voor het eerst te openen wanneer je al haast hebt bij een kassa of vertrek.
Een slimme aanpak is om na installatie één onbelangrijke, kleine betaling te doen met iemand die je vertrouwt. Zo leer je de volgorde kennen zonder druk. Daarna weet je ook waar je moet kijken wanneer je een betaling wilt controleren. Dit is vooral nuttig voor mensen die normaal alles via hun bankapp doen en verwachten dat elke financiële app dezelfde indeling gebruikt.
De ontwikkelaar, Getswish AB, houdt het product duidelijk binnen één herkenbare categorie: mobiele betalingen. Dat helpt de focus, maar het betekent ook dat ik geen reden zie om de app te bewaren voor allerlei financiële taken waarvoor ze niet bedoeld is. Hoe smaller je de toepassing houdt, hoe minder verwarring ontstaat tussen snelle betalingen en je bredere geldbeheer.
Waar kan betaalmoeheid ontstaan?
De eerste bron van vermoeidheid is versnippering. Als sommige contacten Swish gebruiken, andere een bankoverschrijving vragen en weer anderen een betaalverzoek via een chatapp sturen, moet ik telkens van methode wisselen. De app zelf kan dan nog zo eenvoudig zijn; het totale proces blijft rommelig. In zo’n omgeving is één gedeelde afspraak soms waardevoller dan nog een extra functie.
Een tweede punt is dat snelheid niet hetzelfde is als overzicht. Een snelle betaling is prettig, maar aan het einde van de maand wil ik nog steeds begrijpen waar mijn geld naartoe ging. Daarom zou ik Swish niet gebruiken als mijn enige manier om uitgaven te volgen. Ik noteer gezamenlijke kosten meteen of controleer later mijn bankoverzicht. Dat extra stapje is de prijs voor een losse betaalapp naast een volledige rekeningomgeving.
Een derde mogelijke irritatie ontstaat wanneer je vaak bedragen moet corrigeren. Bij groepsuitgaven kan iemand een bedrag afronden, een deel vergeten of later van plan veranderen. De app maakt het versturen eenvoudig, maar lost het menselijke rekenwerk niet op. Voor een grote groep gebruik ik liever vooraf een duidelijke verdeling en één omschrijving per betaling. Anders krijg je wel snelle transacties, maar geen helder financieel verhaal.
Ook privacy en veiligheid verdienen een nuchtere houding. Ik gebruik een betaalapp uitsluitend voor betalingen aan mensen en situaties die ik herken. Een onverwacht verzoek behandel ik niet automatisch als betrouwbaar omdat het via een bekende naam of een vertrouwd ogend bericht komt. De snelheid van Swish is een voordeel bij correcte betalingen, maar juist daarom moet ik vóór bevestiging het bedrag en de ontvanger rustig controleren.
Wanneer een alternatief verstandiger is
De gewone bankapp blijft mijn voorkeur voor vaste rekeningen, grotere bedragen en betalingen waarbij ik een volledig overzicht nodig heb. Daar staan mijn financiële gegevens meestal al bij elkaar en hoef ik minder tussen diensten te schakelen. Het nadeel is dat de route voor een kleine terugbetaling vaak zwaarder aanvoelt dan nodig.
Contant geld heeft dan weer een ander voordeel: het werkt zonder dat de ontvanger dezelfde digitale dienst gebruikt. Voor kleine groepen of plaatsen waar digitale betaling niet vanzelfsprekend is, kan cash praktischer zijn. Het nadeel is dat terugbetalen, wisselgeld en achteraf bijhouden snel onhandig worden.
Een chatapp met ingebouwde betaalverzoeken kan aantrekkelijker zijn wanneer de hele groep daar al communiceert. Ik zou die optie kiezen als gesprekken, afspraken en bedragen in één overzicht moeten blijven. Swish betalningar is sterker wanneer ik vooral een directe betaalhandeling wil en niet een uitgebreide groepsadministratie.
Voor wie de app wel en niet past
Ik raad Swish betalningar aan aan mensen die vaak kleine bedragen met bekenden uitwisselen, waarde hechten aan een korte betaalroute en in een omgeving leven waar de dienst breed wordt gebruikt. Ook voor gezinnen en vriendengroepen kan de vaste gewoonte nuttig zijn: iedereen weet welke methode wordt gebruikt en voorschieten blijft minder lang liggen.
Ik zou haar overslaan als je zelden geld aan anderen betaalt, je contacten vooral andere diensten gebruiken of je financiële activiteiten liever in één bankapp houdt. Ook wie uitgebreide zakelijke administratie, internationale mogelijkheden of complexe groepsafrekeningen nodig heeft, zal waarschijnlijk sneller tegen de grenzen van een eenvoudige mobiele betaalapp aanlopen.
De gratis prijs verlaagt de drempel om het uit te proberen, maar dat maakt de app nog niet automatisch waardevol voor iedereen. De echte investering is aandacht: je moet een nieuwe gewoonte aanleren, je contacten meenemen en controleren dat betalingen bij de juiste persoon terechtkomen. Als dat gedrag niet past bij je dagelijks leven, levert de app weinig op, ook al kost ze niets.
Mijn oordeel over blijvende waarde
Ik vind Swish betalningar overtuigender als vaste betaalgewoonte dan als app die je enthousiast blijft ontdekken. De eerste week draait om het prettige gevoel dat kleine terugbetalingen eindelijk weinig moeite kosten. Na een maand draait het om iets prozaïscher: gebruiken de juiste mensen haar, blijven mijn transacties begrijpelijk en hoef ik nauwelijks onderhoud te doen?
Voor mij is het antwoord positief in een omgeving met veel gedeelde uitgaven. De app verdient dan ruimte op de telefoon omdat ze een terugkerend probleem oplost: geld snel en duidelijk tussen bekenden verplaatsen. Haar beperkingen zijn tegelijk duidelijk. Ze vervangt geen bankrekening, geen budgetoverzicht en geen zorgvuldige controle vóór een betaling.
Mijn eindadvies is daarom praktisch: installeer haar als je al een concrete groep of reeks situaties hebt waarin ze direct bruikbaar is. Test de betaalstappen rustig, gebruik duidelijke omschrijvingen en houd je bredere financiële administratie bij je bank. Als je na enkele weken nog steeds geen natuurlijk moment vindt om de app te gebruiken, is verwijderen waarschijnlijk eerlijker dan haar alleen uit gewoonte te bewaren. De blijvende waarde zit niet in de nieuwigheid, maar in een vaste, gedeelde routine die echt tijd en gedoe wegneemt.
FAQ
Wat is Swish en waarvoor kan ik de app gebruiken?
Swish is een Zweedse mobiele betaaldienst waarmee je snel geld kunt versturen en ontvangen via een gekoppeld bankrekeningnummer. Je kunt de app gebruiken om vrienden terug te betalen, gezamenlijke kosten te verdelen, geld aan familie over te maken en bij deelnemende winkels of webshops te betalen. De dienst is vooral gericht op gebruikers in Zweden en werkt samen met aangesloten Zweedse banken.
Welke voorwaarden heb ik nodig om Swish te gebruiken?
Om Swish te gebruiken heb je doorgaans een Zweeds persoonsnummer, een rekening bij een deelnemende Zweedse bank en een mobiel telefoonnummer nodig. Je moet bovendien de mobiele bankapp of internetbankieren van jouw bank kunnen gebruiken om Swish te activeren. Omdat de registratie en identificatie via de bank verlopen, is de dienst meestal niet geschikt voor toeristen of mensen zonder Zweedse bankrekening.
Is betalen met Swish veilig en hoe wordt mijn identiteit gecontroleerd?
Swish maakt gebruik van bankverificatie en wordt doorgaans beveiligd met mobiele identificatie, zoals Mobilt BankID, of een vergelijkbare goedgekeurde methode van de bank. Controleer altijd de naam en het telefoonnummer van de ontvanger voordat je een betaling bevestigt. Een eenmaal goedgekeurde overboeking kan moeilijk of niet teruggedraaid worden, dus wees extra voorzichtig met onbekende personen, verdachte betaalverzoeken en frauduleuze links.
Zijn er kosten verbonden aan het versturen of ontvangen van geld met Swish?
Voor particuliere gebruikers is het versturen en ontvangen van geld via Swish vaak gratis, maar de precieze voorwaarden kunnen verschillen per bank en rekeningtype. Zakelijke betalingen, speciale diensten of bepaalde bankproducten kunnen wel kosten met zich meebrengen. Controleer daarom vóór registratie de actuele prijslijst van jouw bank. Houd er ook rekening mee dat je mobiele data- of roamingkosten kunt hebben wanneer je Swish buiten wifi gebruikt.
Kan ik Swish gebruiken buiten Zweden of met een buitenlandse bankrekening?
Swish is in de eerste plaats ontworpen voor de Zweedse markt en vereist meestal een rekening bij een aangesloten Zweedse bank. Buiten Zweden kan de app technisch soms nog openen, maar betalingen zijn afhankelijk van je geregistreerde nummer, bankrelatie, internetverbinding en verificatiemethode. Met een buitenlandse bankrekening kun je de dienst doorgaans niet activeren. Controleer daarom vooraf de actuele vereisten van Swish en jouw bank.


