Moov Money GABON

- 2.00 Beoordelingen
- 4,0
- Downloads
- 100.00K
- 1.0.25
- Versie
Schermafbeeldingen
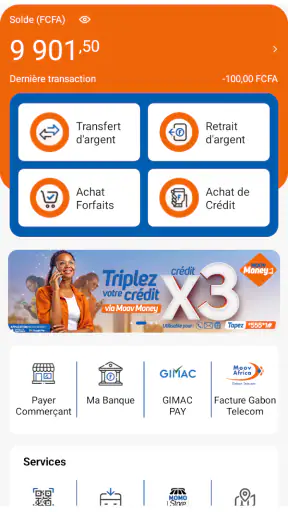
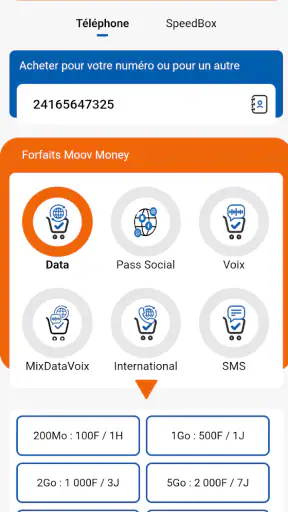
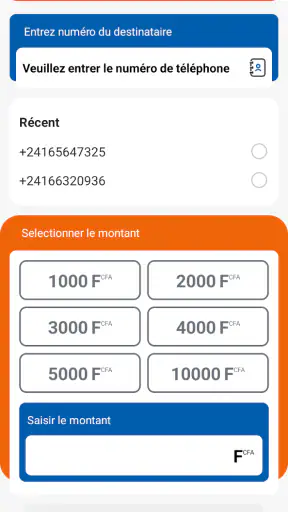
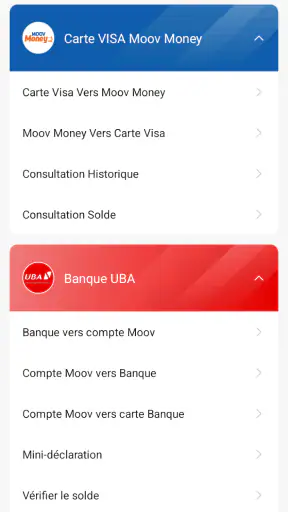
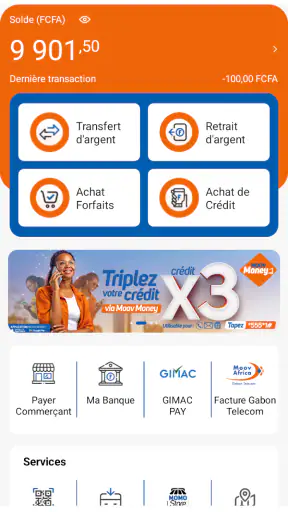
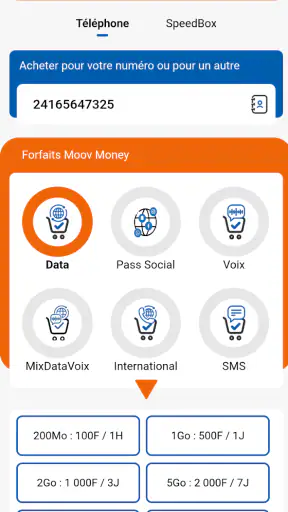
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Geld overmaken en ontvangen via je smartphone
- zonder bankrekening.
- Handig voor betalingen bij aangesloten winkels en diensten.
- Transacties zijn op elk moment beschikbaar
- ook buiten bankuren.
- Mobiele opwaardering en betaling van rekeningen vanuit één app.
- Lokale financiële diensten
- afgestemd op gebruikers in Gabon.
Nadelen
- Beschikbaarheid hangt af van netwerkdekking en een stabiele internetverbinding.
- Voor sommige functies kunnen transactiekosten of limieten gelden.
- Niet alle winkels en diensten accepteren Moov Money.
- Registratie vereist doorgaans een lokaal telefoonnummer en identiteitscontrole.
- Bij verlies van je telefoon is snelle blokkering van het account belangrijk.
Beoordeling van Moov Money GABON Appxis
Ik kijk bij een financiële app niet alleen naar de belofte van snel betalen. Voor mij telt vooral of de app past bij de manier waarop ik dagelijks geld ontvang, verstuur en beheer. Moov Money GABON is interessant voor mensen in Gabon die hun mobiele geldzaken rechtstreeks vanaf hun smartphone willen regelen, zonder telkens naar een verkooppunt of een traditionele bankomgeving te grijpen. De dienst is bedoeld voor transacties op elk moment van de dag en wordt ontwikkeld door GABON TELECOM.
Mijn eerste indruk is dat dit geen app is die je moet kiezen omdat hij veel extra’s belooft, maar omdat hij een duidelijke taak heeft: mobiele financiële transacties toegankelijk maken. Dat klinkt eenvoudig, maar juist die focus kan prettig zijn wanneer je vooral een praktische manier zoekt om geldzaken via je telefoon af te handelen. Tegelijk moet je vooraf eerlijk bepalen of je een mobiele portemonnee nodig hebt, of eerder een volledige bankapp met uitgebreid rekeningbeheer.
Waar ik bij de keuze op lette
Bij een app als deze begin ik met de vraag hoe vaak ik mobiele betalingen nodig heb. Als ik regelmatig geld verstuur, betalingen uitvoer of mijn financiële handelingen niet aan kantooruren wil koppelen, is voortdurende beschikbaarheid een belangrijk voordeel. De positionering van Moov Money GABON rond transacties gedurende de hele dag sluit daar goed op aan. Voor sporadische gebruikers is dat voordeel kleiner; zij kunnen misschien prima uit de voeten met hun bestaande bankkanaal of een fysiek verkooppunt.
Ook de toegankelijkheid speelt mee. De app is gratis te installeren en geschikt voor apparaten vanaf Android 7.0. Daardoor is ze niet uitsluitend gericht op mensen met de nieuwste telefoon. Dat vind ik relevant in de praktijk, want een financiële toepassing is pas nuttig als ze werkt op het toestel dat iemand al gebruikt. De leeftijdsclassificatie PEGI 3 maakt bovendien duidelijk dat er geen inhoudelijke leeftijdsdrempel wordt opgelegd zoals bij entertainmentapps, al blijft verantwoord omgaan met geld natuurlijk voor elke gebruiker belangrijk.
Een ander beslispunt is vertrouwen. In de appwinkel heeft Moov Money GABON een gemiddelde beoordeling van 4,0 op basis van ongeveer 1,1 duizend beoordelingen. Dat is voor mij een redelijk positief signaal, maar geen reden om blind te installeren. Een beoordeling vertelt vooral dat veel gebruikers een bruikbare ervaring hebben gehad; ze zegt niet automatisch dat elke transactie, elk toestel of elke netwerkverbinding probleemloos zal verlopen.
Ik zou daarom vóór dagelijks gebruik eerst een rustige test uitvoeren. Installeer de app, bekijk hoe de aanmelding en navigatie aanvoelen en controleer of de beschikbare handelingen aansluiten op wat je werkelijk nodig hebt. Begin niet meteen met een bedrag dat je moeilijk kunt missen. Die voorzichtige start is geen kritiek op deze specifieke toepassing, maar een verstandige werkwijze voor iedere app die direct met geld werkt.
Voor wie de app vooral logisch is
Moov Money GABON past naar mijn oordeel het best bij gebruikers die hun mobiele telefoon al als belangrijk hulpmiddel voor financiële transacties zien. Denk aan iemand die overdag onderweg is, niet altijd toegang heeft tot een bankkantoor en liever een handeling op de telefoon uitvoert. Ook voor mensen die hun financiële routine willen centraliseren op één vertrouwd mobiel kanaal kan de app aantrekkelijk zijn.
Een realistisch scenario is een gebruiker die aan het einde van een werkdag nog een betaling moet uitvoeren. In plaats van te wachten tot de volgende openingstijd, kan die persoon proberen de transactie via de app te regelen. Het voordeel zit dan niet in een ingewikkelde functie, maar in het moment waarop de dienst beschikbaar is. Dat kan vooral waardevol zijn wanneer een betaling niet kan wachten.
De app kan ook handig zijn voor iemand die vaak tussen verschillende dagelijkse locaties beweegt. Een telefoon is meestal dichterbij dan een computer of bankkantoor. Toch zou ik haar niet automatisch aanraden aan iemand die uitsluitend uitgebreide bankrapporten, spaarproducten, kredietinformatie of diepgaande budgetanalyse zoekt. De kern van deze toepassing ligt bij mobiele geldtransacties, niet bij een compleet financieel dashboard.
Waar Moov Money GABON overtuigt
De sterkste eigenschap vind ik de directe aansluiting op mobiel gebruik. Je hoeft je financiële routine niet rond een desktop te organiseren. Voor eenvoudige handelingen is dat een prettige verandering: de telefoon wordt het praktische vertrekpunt in plaats van alleen een apparaat waarop je meldingen ontvangt. De gratis beschikbaarheid verlaagt bovendien de drempel om de app uit te proberen.
De naam van de ontwikkelaar, GABON TELECOM, geeft de toepassing een duidelijke lokale context. Dat maakt haar voor mij relevanter dan een willekeurige internationale financiële app die niet specifiek op de Gabonese markt is gericht. Bij geldzaken zijn lokale gewoonten en herkenbaarheid belangrijk. Ik zou daarom eerder naar deze app kijken als mijn financiële verkeer al binnen het Moov Money-ecosysteem plaatsvindt dan wanneer ik helemaal geen relatie met die dienst heb.
Een subtiel voordeel van een gespecialiseerde mobiele geldapp is dat je minder snel wordt afgeleid door functies die je niet gebruikt. In een traditionele bankapp kan ik allerlei onderdelen tegenkomen die voor mijn onmiddellijke doel niet nodig zijn. Een gerichte toepassing kan daardoor overzichtelijker aanvoelen. Dat is vooral nuttig wanneer ik onderweg snel een transactie wil uitvoeren en niet eerst door meerdere financiële menu’s wil zoeken.
Mijn praktische tip is om de app niet alleen te beoordelen op de eerste schermen. Let vooral op de volgorde van een volledige handeling: hoe vind je de gewenste transactie, waar controleer je de gegevens en op welk moment krijg je een bevestiging? Bij financiële apps zit de echte gebruikskwaliteit vaak in die overgang tussen invoeren, controleren en afronden. Een interface die tijdens een korte test duidelijk blijft, bespaart later vergissingen.
Een tweede nuttige werkwijze is om de app te koppelen aan een vaste controlegewoonte. Na een transactie zou ik niet alleen aannemen dat alles goed is gegaan, maar ook de bevestiging en het resterende saldo of de transactiegeschiedenis bekijken wanneer die informatie beschikbaar is. Zo merk ik sneller of ik een verkeerd nummer, bedrag of ontvanger heb gebruikt. De app vervangt mijn eigen controle niet; ze maakt die controle wel mobieler.
Een derde inzicht is dat beschikbaarheid op elk moment niet hetzelfde is als gegarandeerde beschikbaarheid onder alle omstandigheden. De app kan bedoeld zijn voor transacties 24/7, maar mijn eigen telefoon, verbinding en accounttoegang blijven praktische voorwaarden. Daarom zou ik voor een belangrijke betaling niet pas op het laatste moment beginnen. Een paar minuten extra voor controle is verstandiger dan haast wanneer de verbinding of het toestel tegenwerkt.
De ervaring in dagelijks gebruik
Wat ik prettig vind aan het concept, is de lage mentale drempel. Je hoeft niet te denken in termen van een volledige financiële administratie wanneer je alleen een mobiele transactie wilt uitvoeren. Dat maakt de toepassing geschikt voor korte, terugkerende handelingen. De waarde wordt groter naarmate ik vaker onderweg ben en minder zin heb om voor elke betaling naar een ander kanaal te wisselen.
Daar staat tegenover dat een eenvoudige focus ook grenzen heeft. Wie meerdere rekeningen, uitgebreide categorieën of professionele financiële rapportage nodig heeft, zal waarschijnlijk aanvullende hulpmiddelen blijven gebruiken. Ik zou Moov Money GABON daarom eerder zien als een praktisch transactiekanaal dan als de enige plek voor al mijn financiële planning.
De actuele versie is 1.0.25. Voor mij betekent dat vooral dat ik bij installatie moet controleren of mijn toestel en Android-versie ermee overweg kunnen en dat ik updates niet eindeloos moet uitstellen. Bij financiële software zijn verbeteringen aan stabiliteit en compatibiliteit belangrijker dan bij een app die ik alleen voor ontspanning gebruik. Ik zou de toepassing dus onderhouden zoals ik dat met een betaalapp gewend ben.
De app heeft meer dan honderdduizend installaties. Dat wijst op een behoorlijke gebruikersbasis en maakt het waarschijnlijker dat de toepassing voor veel mensen een bekende route is voor mobiele transacties. Toch blijft mijn eigen test doorslaggevend. Een groot aantal installaties zegt niet of de navigatie op mijn specifieke telefoon prettig werkt of of de dienst past bij mijn persoonlijke financiële gewoonten.
Wanneer een alternatief beter kan passen
De gebruikelijke alternatieven vallen voor mij in drie groepen. De eerste is een traditionele bankapp, die vaak aantrekkelijker is wanneer ik rekeningbeheer, afschriften en bredere bankdiensten in één omgeving wil. De tweede is een ander mobielgeldkanaal, vooral wanneer mijn contacten of dagelijkse betalingen zich daar al bevinden. De derde is een fysiek verkooppunt, dat nog steeds logisch kan zijn voor mensen die liever persoonlijke hulp krijgen of niet voortdurend met een smartphone willen werken.
Ik zou niet overstappen naar Moov Money GABON alleen omdat het een gratis app is. Gratis installeren betekent niet dat mijn hele financiële routine automatisch eenvoudiger wordt. Als mijn werkgever, familie, klanten of vaste ontvangers een ander kanaal gebruiken, kan overstappen juist extra stappen opleveren. Het voordeel van de app is het grootst wanneer de mensen en diensten waarmee ik transacties uitvoer al goed aansluiten op Moov Money.
Een bankapp kan de betere keuze zijn wanneer ik mijn geldzaken vooral wil analyseren in plaats van alleen transacties uit te voeren. Voor budgetteren, rekeningoverzichten of financiële planning zou ik eerst nagaan of mijn bestaande bankomgeving die functies beter ondersteunt. Moov Money GABON kan dan aanvullend nuttig zijn, maar hoeft mijn bankapp niet volledig te vervangen.
Een fysiek kanaal blijft eveneens verdedigbaar. Niet iedereen wil een financiële handeling op een klein scherm uitvoeren, en sommige gebruikers voelen zich zekerder wanneer ze hulp kunnen vragen. Voor iemand die weinig transacties doet of moeite heeft met digitale aanmeldingen, kan een vertrouwd verkooppunt minder frustratie geven. De app is dus vooral een winst voor zelfstandigheid en snelheid, niet noodzakelijk voor iedere gebruiker.
Er is ook een veiligheidsafweging. Een mobiele app maakt transacties gemakkelijk, maar die gemakkelijkheid vraagt discipline. Ik zou mijn telefoon niet onbeheerd laten, mijn toegangscode niet delen en elke bevestiging zorgvuldig lezen. Dat zijn geen bijzondere functies van de toepassing, maar wel concrete gewoonten die bepalen of mobiel geld in het dagelijks leven prettig blijft.
De overstap praktisch aanpakken
De overstapkosten zijn hier vooral organisatorisch. Ik moet mijn contacten, terugkerende betalingen en eigen gewoonten opnieuw bekijken. Wie alles al via een ander kanaal doet, kan tijdelijk met twee systemen werken. Dat is niet ideaal, maar het voorkomt dat ik een belangrijk betaalmoment mis doordat ik te snel afscheid neem van mijn oude methode.
Mijn advies is om eerst een kleine, niet-dringende handeling te testen. Daarna zou ik controleren of de bevestiging duidelijk is en of ik de transactie achteraf gemakkelijk kan terugvinden. Pas wanneer die cyclus vertrouwd voelt, zou ik de app gebruiken voor grotere of tijdkritische betalingen. Deze aanpak helpt mij om de praktische frictie te meten zonder meteen mijn volledige financiële routine om te gooien.
Ik zou ook vooraf bepalen welke rol de app krijgt. Wordt ze mijn standaard voor mobiele transacties, een reservekanaal voor momenten buiten kantooruren, of alleen een manier om bepaalde betalingen te doen? Een duidelijke rol voorkomt dat ik onnodig meerdere apps openhoud en later niet meer weet waar een handeling is uitgevoerd.
Voor mensen die een ouder Android-toestel gebruiken, is de minimale vereiste van Android 7.0 relevant. Ik zou vóór installatie de Android-versie controleren en voldoende vrije ruimte en een betrouwbare verbinding voorzien. Dat klinkt basaal, maar juist bij een financiële app wil ik niet tijdens registratie of een transactie ontdekken dat mijn toestel niet geschikt is.
De leeftijdsclassificatie PEGI 3 kan geruststellend zijn voor gezinnen die de app op een gedeeld toestel tegenkomen, maar ik zou een financiële toepassing nooit zonder toezicht door een kind laten gebruiken. De classificatie gaat over de inhoud van de app, niet over de verantwoordelijkheid rond geld. Een apart toestelprofiel of een vergrendelde telefoon is verstandiger wanneer meerdere mensen dezelfde smartphone gebruiken.
Mijn aanbeveling voor verschillende gebruikers
Mijn duidelijke aanbeveling is positief voor inwoners van Gabon die al gebruikmaken van Moov Money en een mobiele manier zoeken om hun transacties op elk moment te regelen. De combinatie van gratis toegang, brede installatiebasis en een lokale ontwikkelaar maakt de app het proberen waard. Ik zou haar vooral aanraden aan iemand die snelheid en bereikbaarheid belangrijker vindt dan uitgebreide bankanalyse.
Ik zou eerst terughoudend zijn wanneer ik een complete financiële suite verwacht. Als mijn belangrijkste doel budgetteren, spaarplanning of diepgaand rekeningbeheer is, zou ik een traditionele bankapp als hoofdoplossing houden en deze toepassing alleen toevoegen wanneer haar mobiele transacties mijn routine aanvullen. Dat is geen zwakte die de app onbruikbaar maakt; het is een kwestie van de juiste taak aan het juiste hulpmiddel geven.
Voor een dagelijkse gebruiker is mijn beste aanpak eenvoudig: installeer de app op een geschikt toestel, test rustig een kleine handeling, controleer iedere bevestiging en bepaal daarna of ze sneller werkt dan je huidige alternatief. Kijk niet alleen naar het aantal functies, maar naar de handelingen die je werkelijk uitvoert. De belangrijkste winst zit hier in een betrouwbare mobiele routine, niet in een overvloed aan extra opties.
Uiteindelijk zie ik Moov Money GABON als een gerichte financiële app met een duidelijke plaats in het mobiele leven van gebruikers in Gabon. Ze is niet bedoeld om elk financieel probleem op te lossen, maar kan wel een praktische schakel zijn tussen je telefoon en je dagelijkse transacties. Voor mij is dat voldoende reden om haar serieus te overwegen wanneer mobiel geld al deel uitmaakt van mijn gewoonten.
Wie nog twijfelt, kan de keuze het best baseren op drie vragen: gebruik ik Moov Money al, wil ik transacties buiten vaste openingstijden kunnen uitvoeren en past mijn toestel bij de vereisten? Als het antwoord telkens ja is, zou ik de app installeren en zorgvuldig uitproberen. Als ik vooral uitgebreide bankfuncties of persoonlijke begeleiding zoek, zou ik mijn bestaande alternatief behouden. In dat onderscheid ligt de eerlijkste beoordeling van Moov Money GABON.
FAQ
Wat is Moov Money Gabon en waarvoor kan ik de app gebruiken?
Moov Money Gabon is een mobiele betaaldienst waarmee gebruikers in Gabon geld kunnen beheren via hun smartphone. Afhankelijk van de beschikbare functies kun je onder meer geld versturen en ontvangen, beltegoed kopen, rekeningen betalen en bepaalde handelaars of diensten betalen. De exacte mogelijkheden kunnen verschillen per accounttype, regio en actuele voorwaarden van Moov Africa Gabon.
Hoe maak ik een account aan bij Moov Money Gabon?
Voor het aanmaken van een Moov Money-account heb je doorgaans een geldig Moov Africa-telefoonnummer en identificatiegegevens nodig. Registratie kan via de officiële mobiele applicatie, een USSD-menu of een erkend verkooppunt, afhankelijk van de procedure die momenteel in Gabon wordt aangeboden. Volg altijd de verificatiestappen en gebruik uitsluitend je eigen persoonlijke gegevens.
Is Moov Money Gabon veilig voor mobiele betalingen?
Moov Money Gabon gebruikt beveiligingsmaatregelen zoals een persoonlijke pincode en bevestiging van transacties om je saldo en betalingen te beschermen. Toch blijft veilig gebruik belangrijk: deel je pincode of verificatiecodes nooit met anderen, controleer het telefoonnummer van de ontvanger vóór verzending en installeer de app alleen via officiële downloadkanalen. Meld verdachte activiteiten onmiddellijk aan de klantenservice.
Zijn er kosten verbonden aan het gebruik van Moov Money Gabon?
Voor sommige transacties kunnen kosten worden aangerekend, bijvoorbeeld bij geldopnames, overschrijvingen, betalingen of bepaalde diensten. De tarieven zijn afhankelijk van het soort transactie, het bedrag en de actuele prijslijst van Moov Africa Gabon. Controleer daarom altijd het bevestigingsscherm voordat je een betaling uitvoert en raadpleeg de officiële tariefinformatie om onverwachte kosten te vermijden.
Wat moet ik doen als een transactie mislukt of mijn geld niet aankomt?
Controleer eerst je internetverbinding, het beschikbare saldo en de ingevoerde gegevens van de ontvanger. Bewaar vervolgens het transactienummer, de datum, het bedrag en eventuele foutmelding. Probeer de betaling niet herhaaldelijk uit te voeren voordat je de status hebt gecontroleerd, omdat dit tot dubbele transacties kan leiden. Neem bij problemen contact op met de officiële Moov Money-klantenservice of bezoek een erkend servicepunt.


