Grassfeld - Huishoudboekje app

- 118.00 Beoordelingen
- 3,5
- Downloads
- 100.00K
- 3.83.17
- Versie
Schermafbeeldingen
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Duidelijke categorieën maken uitgaven snel overzichtelijk.
- Handige herinneringen helpen om vaste betalingen niet te vergeten.
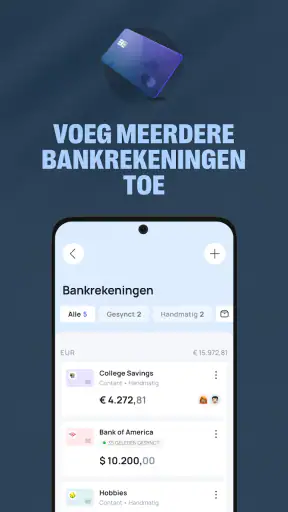
- Geschikt voor gezamenlijke financiën binnen een huishouden.
- Inzicht in terugkerende kosten ondersteunt een betere planning.
- De interface is rustig en ook voor beginners goed te begrijpen.
Nadelen
- Voor sommige functies is mogelijk een betaald abonnement nodig.
- Het invoeren van veel transacties kan in het begin tijdrovend zijn.
- Niet elke bankkoppeling werkt mogelijk met alle Nederlandse banken.
- Uitgebreide analyses ontbreken mogelijk voor ervaren budgetgebruikers.
- Financiële gegevens delen binnen een huishouden vraagt extra aandacht voor privacy.
Beoordeling van Grassfeld - Huishoudboekje app Appxis
Een huishoudboekje klinkt eenvoudig totdat je na een paar dagen niet meer weet waarom je saldo afwijkt, welke uitgave bij welk doel hoort of waarom een budget niet overeenkomt met je eigen berekening. Ik heb Grassfeld - Huishoudboekje juist vanuit dat praktische probleem bekeken. De app van Grassfeld probeert financiën overzichtelijker te maken met budgetten, spaardoelen en inzichten, maar de echte waarde zit niet in het openen van de app zelf. Die zit in de manier waarop je de informatie daarna gebruikt om betere keuzes te maken.
Mijn eerste indruk is positief voor wie graag met een duidelijk financieel overzicht werkt, maar niet meteen een ingewikkeld spreadsheet wil bouwen. Tegelijkertijd is dit geen magische oplossing voor rommelige administratie. Je moet bereid zijn om categorieën, bedragen en doelen consequent bij te houden. Wie dat niet doet, krijgt al snel een mooi scherm met informatie die niet meer aansluit op de werkelijkheid. Dat verschil tussen handig hulpmiddel en extra taak is belangrijker dan de korte omschrijving in de appwinkel doet vermoeden.
Waar je in de praktijk kunt vastlopen
De lastigste stap is meestal niet het installeren, maar het vertalen van je eigen geldgewoonten naar een systeem. De ene gebruiker denkt in vaste lasten, de andere in betaalrekeningen, en weer iemand anders wil vooral weten hoeveel er deze maand nog vrij besteedbaar is. Een app voor financiën moet die verschillende manieren van denken kunnen ondersteunen, maar jij moet eerst bepalen welk antwoord je eigenlijk zoekt.
Bij Grassfeld zou ik daarom niet beginnen met het invoeren van iedere kleine aankoop. Begin met een korte inventarisatie: welke inkomsten komen regelmatig binnen, welke uitgaven keren terug en welk bedrag wil je apart houden? Daarna kun je pas beoordelen of de gekozen budgetten logisch zijn. Dat voorkomt een veelvoorkomende fout waarbij iemand tientallen losse categorieën maakt en vervolgens door het overzicht heen moet zoeken.
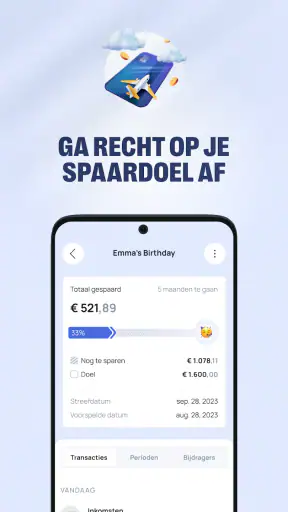
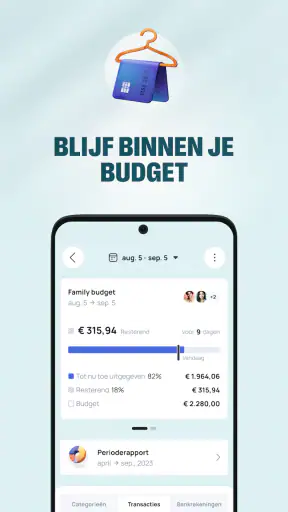
Een tweede struikelblok is verwarring tussen een budget en een spaardoel. Een budget helpt mij om uitgaven binnen een bepaalde grens te houden; een spaardoel geeft richting aan geld dat ik wil opbouwen. Als ik die twee voor hetzelfde doel gebruik, kan het lijken alsof ik dubbel plan. Mijn advies is om een budget te gebruiken voor terugkerende consumptie, zoals boodschappen, en een spaardoel voor iets met een duidelijke bestemming, zoals een reserve of een grotere aankoop.
Ook een afwijkend saldo betekent niet automatisch dat de app een fout maakt. Een betaling kan op een andere dag zichtbaar worden dan waarop je haar in gedachten meetelt. Een terugbetaling kan de maanduitgaven tijdelijk vertekenen. En een contante aankoop staat alleen in je overzicht als je die zelf verwerkt. Bij financiële apps is het daarom verstandig om eerst de periode, categorie en invoer te controleren voordat je conclusies trekt.
De gemiddelde beoordeling van Grassfeld staat op 3,5 uit 5 op basis van ruim vierhonderd beoordelingen. Dat vind ik een nuttige waarschuwing om de app niet blind als probleemloze automatisering te zien. De ervaring zal sterk afhangen van hoeveel controle je zelf wilt houden en hoe netjes je financiële gegevens worden bijgewerkt. De app heeft inmiddels meer dan 100 duizend installaties, dus het is geen onbekend experiment, maar populariteit neemt de noodzaak van een goede persoonlijke werkwijze niet weg.
Waarom de eerste inrichting meer aandacht vraagt
Ik zou tijdens de eerste sessie niet proberen om je volledige financiële geschiedenis te reconstrueren. Dat kost veel tijd en levert zelden direct betere beslissingen op. Een schonere aanpak is om met de huidige maand te beginnen, vaste verplichtingen vast te leggen en daarna pas oudere of incidentele uitgaven toe te voegen. Zo zie je sneller of het overzicht aansluit op je echte leven.
Let vooral op uitgaven die niet maandelijks terugkomen. Een jaarlijkse verzekering, een onderhoudsrekening of een cadeauperiode kan je maandbudget onverwacht onder druk zetten. Als je zulke posten alleen bekijkt op het moment dat ze verschijnen, lijkt je planning in sommige maanden te ruim en in andere maanden te krap. Een spaardoel kan hier nuttiger zijn dan een gewone uitgavencategorie, omdat je vooraf geld kunt reserveren.
Een praktische test is om na de inrichting één week lang niets aan de structuur te veranderen. Noteer alleen waar je tegenaan loopt. Misschien ontbreekt een categorie, misschien zijn er juist te veel opties of misschien wil je vooral een totaal per week zien. Pas daarna zou ik de indeling aanpassen. Wie na iedere aankoop meteen de hele structuur wijzigt, maakt het moeilijk om te ontdekken of het probleem in de app zit of in een onduidelijke persoonlijke methode.
Instelcontroles die veel frustratie voorkomen
Voordat je denkt dat een bedrag verkeerd wordt weergegeven, controleer ik altijd drie dingen: de gekozen periode, de categorie en de vraag of de uitgave daadwerkelijk is opgeslagen. Dat klinkt banaal, maar financiële overzichten zijn gevoelig voor kleine invoerfouten. Een aankoop die bij “overig” terechtkomt, kan je analyse minder bruikbaar maken zonder dat het totaalbedrag technisch verkeerd is.
Daarna kijk ik naar de relatie tussen inkomsten en uitgaven. Een budget werkt pas goed als het bedrag gebaseerd is op geld dat werkelijk beschikbaar is, niet op een optimistische schatting. Bij wisselende inkomsten zou ik liever voorzichtig plannen en later ruimte overhouden dan meteen het maximale bedrag verdelen. Zo blijft een tegenvallende maand beheersbaar.
Wie meerdere doelen heeft, doet er goed aan prioriteiten te kiezen. Ik zou niet tegelijk een lange lijst met spaardoelen proberen te vullen als er nog geen buffer voor onverwachte kosten is. Een eenvoudig doel met een duidelijke reden werkt meestal beter dan vijf doelen die allemaal een klein bedrag krijgen. Grassfeld kan de doelen zichtbaar maken, maar de volgorde en haalbaarheid moet je zelf bepalen.
De app is gratis te gebruiken, terwijl er bij facturering via Play in-app aankopen van € 1,99 tot € 43,99 kunnen voorkomen. Dat maakt het verstandig om eerst de gratis ervaring rustig te testen voordat je besluit voor extra mogelijkheden te betalen. Ik zou vooral beoordelen of de basisworkflow al bij je past: kun je je geld snel genoeg verwerken, begrijp je de overzichten en helpen de doelen je daadwerkelijk om ander gedrag vol te houden?
Op technisch gebied is de huidige versie 3.83.17 en werkt de app vanaf Android 7.0. Voor de meeste moderne Android-telefoons is dat geen bijzondere drempel. Wel zou ik na een update opnieuw controleren of je overzichten en voorkeuren zich gedragen zoals je gewend bent. Dat is geen reden om een update te vermijden, maar bij een financieel hulpmiddel vind ik een korte controle na wijzigingen gewoon verstandig.
Een inrichting die ik zelf zou kiezen
Mijn voorkeur zou uitgaan naar een beperkt aantal hoofdcategorieën met een duidelijke functie. Denk aan vaste lasten, dagelijks leven, vervoer, vrije tijd en reserveringen. Daarna zou ik alleen een subcategorie toevoegen als die informatie mijn gedrag echt verandert. Het is nuttig om te weten hoeveel je aan boodschappen uitgeeft; het is minder nuttig om ieder producttype apart te volgen als je daar vervolgens niets mee doet.
Voor een huishouden met twee personen is vooraf afspreken wie welke uitgaven verwerkt minstens zo belangrijk als de app zelf. Als beide personen dezelfde aankoop invoeren, wordt het overzicht onbetrouwbaar. Als niemand iets invoert, ontstaat hetzelfde probleem. Een simpele afspraak, bijvoorbeeld dagelijks of om de paar dagen samen bijwerken, voorkomt dat het huishoudboekje een discussie over ontbrekende bedragen wordt.
Ik zou ook niet ieder klein bedrag direct als reden voor schuldgevoel gebruiken. Het doel van een budget is niet dat iedere maand exact hetzelfde verloopt. Het doel is dat je ziet waar je ruimte verdwijnt en dat je op tijd kunt bijsturen. Een incidentele overschrijding is minder belangrijk dan een patroon dat je pas na maanden ontdekt.
Een werkstroom herstellen wanneer het overzicht niet klopt
Stel dat je aan het einde van de week merkt dat je beschikbare bedrag niet overeenkomt met je bankrekening. Mijn aanpak zou zijn om niet meteen alles opnieuw te verwijderen. Begin met het verschil als uitgangspunt. Zoek eerst naar een grote vaste betaling, een dubbele invoer of een terugbetaling die niet op de verwachte plek staat. Controleer daarna de kleinere contante uitgaven, omdat die vaak buiten het digitale spoor vallen.
Als één categorie steeds onduidelijk wordt, maak ik die niet automatisch groter. Ik vraag mezelf eerst af waarom de uitgaven daar belanden. “Overig” kan tijdelijk handig zijn, maar wordt snel een verzamelbak die alle inzichten verzwakt. Verdeel die categorie alleen op als de nieuwe indeling een concrete beslissing ondersteunt, bijvoorbeeld minder uitgeven aan afhaalmaaltijden of meer reserveren voor vervoer.
Bij een vergeten invoer is het beter om de huidige stand rustig te herstellen dan te doen alsof de oude weken perfect waren. Voeg de ontbrekende uitgave toe, noteer voor jezelf waarom het verschil ontstond en ga verder met een eenvoudiger routine. Een financieel overzicht hoeft niet historisch vlekkeloos te zijn om vanaf vandaag nuttig te worden.
Een slimme herstelmethode is een korte vaste controle aan het einde van de week. Ik zou dan drie vragen beantwoorden: klopt het saldo ongeveer, zijn de grootste uitgaven juist ingedeeld en is er nog geld dat een doel nodig heeft? Deze controle duurt minder lang dan dagelijks obsessief naar ieder bedrag kijken en geeft toch voldoende grip. Het is een van de minder voor de hand liggende voordelen van een app als deze: de waarde ontstaat door een herhaalbaar ritme, niet door zoveel mogelijk gegevens in te voeren.
Wanneer een spaardoel niet vooruitgaat, kijk ik eerst of het doelbedrag realistisch is ten opzichte van je vrije ruimte. Een doel dat alleen lukt in een perfecte maand werkt demotiverend. Verlaag liever tijdelijk het geplande tempo dan het doel volledig te verwijderen. Zo blijft de richting zichtbaar zonder dat het overzicht je voortdurend vertelt dat je achterloopt.
Wanneer opnieuw beginnen wél verstandig is
Soms is de structuur zo ingewikkeld geworden dat repareren meer tijd kost dan opnieuw beginnen. Dat gebeurt vooral wanneer categorieën meerdere keren zijn hernoemd, oude doelen blijven staan en uitgaven op verschillende manieren zijn verwerkt. In zo’n situatie zou ik eerst mijn huidige vaste lasten en belangrijkste doelen opschrijven, daarna een eenvoudige nieuwe indeling maken en alleen de informatie meenemen die ik nog nodig heb.
Begin vervolgens met een proefperiode waarin je geen extra categorieën toevoegt. Als je na enkele weken merkt dat een onderscheid echt ontbreekt, voeg je het gericht toe. Deze aanpak beschermt je tegen de neiging om ieder financieel detail als aparte regel te behandelen. Voor mij is dat een belangrijk verschil tussen een bruikbaar huishoudboekje en een administratieproject dat steeds meer onderhoud vraagt.
Wanneer de app niet de oorzaak is
Een financieel overzicht kan onlogisch lijken doordat je eigen geldstromen ingewikkelder zijn dan je denkt. Geld tussen twee rekeningen is bijvoorbeeld geen inkomen, en een voorschot dat later wordt terugbetaald is niet hetzelfde als een gewone uitgave. Als je zulke bewegingen zonder vaste logica verwerkt, zal geen enkele budgetapp het beeld vanzelf rechtzetten.
Ook timing speelt een grote rol. Een salaris kan aan het einde van de maand binnenkomen, terwijl vaste lasten al eerder worden afgeschreven. Als je alleen naar kalendermaanden kijkt, kan je financiële ruimte tijdelijk groter of kleiner lijken dan ze werkelijk is. In dat geval helpt het om je planning rond betaaldagen en verplichtingen te bekijken in plaats van alleen rond de eerste en laatste dag van de maand.
Voor mensen die hun financiën al volledig in een spreadsheet beheren, zal Grassfeld vooral interessant zijn als visueel en toegankelijk alternatief. Een spreadsheet geeft meer vrijheid voor eigen formules, uitzonderingen en lange historische analyses. Daar staat tegenover dat je alles zelf moet ontwerpen en onderhouden. De app past beter bij iemand die snel een overzicht wil gebruiken zonder een eigen financieel model te bouwen.
Vergeleken met een simpel papieren kasboek biedt Grassfeld meer richting door budgetten en spaardoelen bij elkaar te brengen. Papier kan echter prettiger zijn voor iemand die weinig transacties heeft en vooral bewust wil opschrijven wat er uitgaat. Wie veel kleine betalingen doet of meerdere doelen volgt, zal waarschijnlijk meer hebben aan een digitale werkwijze. De keuze hangt dus niet alleen af van functies, maar ook van de vraag of je je administratie daadwerkelijk regelmatig opent.
Ik zou deze app minder snel aanraden aan iemand die uitsluitend realtime banktransacties en volledig automatische verwerking verwacht. Een hulpmiddel voor inzicht is niet hetzelfde als een bankapp. Als je vooral snel je actuele rekeningstand wilt controleren, is je bankomgeving waarschijnlijk directer. Als je juist patronen wilt herkennen, grenzen wilt stellen en spaardoelen zichtbaar wilt maken, komt Grassfeld beter tot zijn recht.
Voor gezinnen met onregelmatige inkomsten blijft extra voorzichtigheid nodig. Een vast maandbudget kan dan te star zijn. Ik zou werken met een laag basisniveau voor noodzakelijke kosten en pas na binnenkomst van inkomsten extra ruimte verdelen. Dat vraagt meer handmatige discipline, maar voorkomt dat de app een te rooskleurige maandplanning weerspiegelt.
Voor wie de app goed werkt
Grassfeld lijkt mij vooral geschikt voor iemand die voor het eerst serieus overzicht wil opbouwen, voor een huishouden dat gezamenlijke doelen wil bespreken of voor een gebruiker die merkt dat kleine uitgaven samen een groot verschil maken. De combinatie van budgetten en spaardoelen maakt het mogelijk om niet alleen terug te kijken, maar ook vooruit te plannen.
De leeftijdsclassificatie is PEGI 3, wat past bij een financiële app zonder volwassen inhoud. Dat zegt niets over de moeilijkheid van geldplanning zelf. Een jongere gebruiker kan de schermen misschien begrijpen, maar heeft nog steeds begeleiding nodig bij begrippen als vaste lasten, reserveringen en beschikbare ruimte. Voor volwassenen ligt de uitdaging vooral in consequent gebruik.
Ik zou de app overslaan als je een volledig geautomatiseerde boekhouding wilt, als je zelden bereid bent transacties te controleren of als je behoefte hebt aan zeer gespecialiseerde financiële rapportages. Ook voor iemand die al tevreden is met een eenvoudige notitie en nauwelijks terugkerende uitgaven heeft, kan de extra structuur onnodig voelen. Meer overzicht is niet automatisch beter als het meer werk oplevert dan inzicht.
Mijn praktische oordeel na het gebruik
Wat ik sterk vind aan Grassfeld is de combinatie van dagelijks overzicht en langere-termijndoelen. Daardoor blijft sparen niet alleen een vaag voornemen en worden uitgaven niet uitsluitend achteraf bekeken. De app helpt vooral wanneer je bereid bent om een paar duidelijke regels voor jezelf te kiezen en die niet iedere dag te veranderen.
De belangrijkste beperking is tegelijk de kern van iedere budgetapp: verkeerde of onvolledige invoer leidt tot verkeerde conclusies. De app kan zichtbaar maken dat een categorie uit de hand loopt, maar hij kan niet bepalen of die uitgave noodzakelijk was, of een onverwachte rekening eraan komt en welke prioriteit voor jouw huishouden het belangrijkst is. Dat vraagt eigen oordeel.
Mijn advies is daarom om eerst de gratis versie te gebruiken met één actuele maand, een klein aantal categorieën en maximaal enkele concrete doelen. Kijk daarna of de inzichten je gedrag veranderen. Als je alleen naar bedragen kijkt maar niets aanpast, zal een betaalde uitbreiding waarschijnlijk weinig toevoegen. Als de structuur je helpt om op tijd te reserveren en bewuster te besteden, kan de investering in extra mogelijkheden logischer worden.
Grassfeld - Huishoudboekje is gratis, ontwikkeld door Grassfeld en sinds 14 december 2021 beschikbaar. De app heeft een duidelijke plaats tussen een papieren kasboek en een uitgebreide spreadsheet: toegankelijker dan zelf alles bouwen, maar minder vanzelfsprekend dan een volledig automatische bankervaring. Mijn eindoordeel: een bruikbaar hulpmiddel voor actieve budgetteerders, niet voor mensen die hun administratie volledig uit handen willen geven.
Ik zou hem aanraden aan een vriend die steeds het gevoel heeft dat geld verdwijnt zonder duidelijke reden, op voorwaarde dat die vriend bereid is om wekelijks even te controleren en bij te sturen. Begin klein, houd de categorieën begrijpelijk en behandel afwijkingen eerst als een controlepunt, niet als bewijs dat de app faalt. Op die manier haalt de app het meeste uit haar sterke kant: geld begrijpelijk maken voordat een probleem groter wordt.
FAQ
Wat is Grassfeld – Huishoudboekje en voor wie is de app bedoeld?
Grassfeld – Huishoudboekje is een app waarmee je inkomsten, uitgaven en financiële doelen op één plek kunt bijhouden. De toepassing is vooral handig voor mensen die meer overzicht willen in hun dagelijkse geldzaken, bijvoorbeeld bij het opstellen van een maandbudget, het verdelen van gezamenlijke kosten of het plannen van spaardoelen. De app richt zich op praktisch inzicht en niet op professioneel financieel advies.
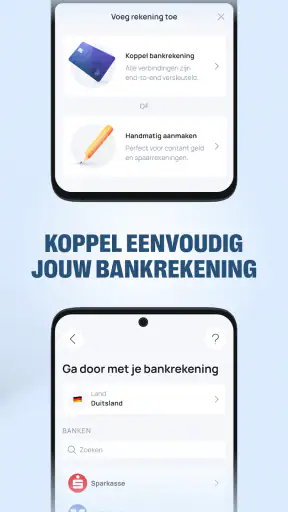
Kan ik met Grassfeld mijn bankrekeningen automatisch koppelen?
De mogelijkheden voor het koppelen van bankrekeningen kunnen afhangen van je land, bank en de actuele versie van Grassfeld. Controleer daarom na installatie welke banken en koppeldiensten worden ondersteund. Als automatische synchronisatie niet beschikbaar is, kun je transacties doorgaans handmatig invoeren of importeren. Lees vóór het activeren van een koppeling zorgvuldig welke toestemmingen worden gevraagd en hoe vaak gegevens worden bijgewerkt.
Is Grassfeld geschikt voor gezamenlijke huishoudens en gedeelde uitgaven?
Ja, de app kan interessant zijn voor partners, gezinnen of huisgenoten die gezamenlijke inkomsten en uitgaven beter willen organiseren. Je kunt financiële categorieën en doelen gebruiken om een duidelijker beeld te krijgen van wie wat betaalt en hoeveel ruimte er nog binnen het budget is. Controleer wel vooraf welke functies voor meerdere gebruikers, gedeelde budgetten of synchronisatie precies in jouw abonnement en versie beschikbaar zijn.
Hoe veilig zijn mijn financiële gegevens in Grassfeld?
Omdat je met gevoelige financiële informatie werkt, is het verstandig om vóór gebruik het privacybeleid en de beveiligingsinformatie van Grassfeld te lezen. Gebruik een sterk, uniek wachtwoord en activeer waar mogelijk biometrische beveiliging of tweestapsverificatie. Geef de app alleen noodzakelijke machtigingen. Houd er rekening mee dat geen enkele online dienst volledig zonder risico is en dat je zelf verantwoordelijk blijft voor het beveiligen van je apparaat en account.
Is Grassfeld – Huishoudboekje gratis te gebruiken?
De app kan gratis te downloaden zijn, maar sommige uitgebreide functies kunnen achter een betaald abonnement of een eenmalige aankoop zitten. Denk bijvoorbeeld aan geavanceerde analyses, extra budgetten, synchronisatie of functies voor meerdere gebruikers. Controleer daarom de actuele prijsinformatie in de Google Play Store of App Store voordat je een proefperiode start. Let ook op de voorwaarden voor automatische verlenging en het opzeggen van een abonnement.


