Gimi - Zakgeld op de telefoon

- 134.00 Beoordelingen
- 3,0
- Downloads
- 500.00K
- 13.11.0
- Versie
Schermafbeeldingen
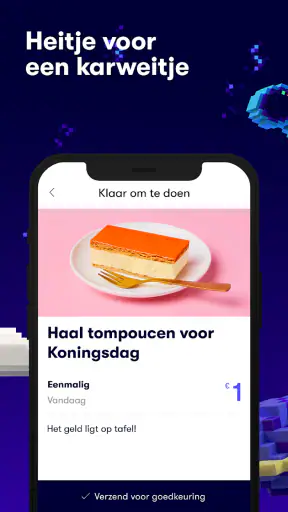
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Helpt kinderen spelenderwijs leren omgaan met geld.
- Ouders kunnen zakgeld en betalingen eenvoudig plannen.
- Duidelijk overzicht van sparen
- uitgeven en financiële doelen.
- Stimuleert zelfstandigheid zonder dat kinderen een eigen bankrekening nodig hebben.
- Handige meldingen maken afspraken over zakgeld beter vol te houden.
Nadelen
- Niet alle functies zijn mogelijk zonder koppeling met een ondersteunde bank.
- Voor sommige gezinnen kunnen abonnementskosten een nadeel zijn.
- Kinderen hebben begeleiding nodig om verstandig met digitaal geld om te gaan.
- De app is minder nuttig als ouders liever contant zakgeld geven.
- Beschikbaarheid en functies kunnen per land of bank verschillen.
Beoordeling van Gimi - Zakgeld op de telefoon Appxis
Geld leren beheren begint meestal niet met ingewikkelde theorie, maar met kleine keuzes: iets bewaren voor later, een aankoop uitstellen of begrijpen waarom zakgeld op is. Gimi - Zakgeld op de telefoon is een financiële app van Gimi AB die zich op dat leerproces richt. De app werkt in samenwerking met ABN AMRO en is bedoeld voor gezinnen die zakgeld en financiële gewoonten op een digitale manier willen bespreken.
Ik vind het uitgangspunt sterk, omdat kinderen geld vaak beter begrijpen wanneer ze er zelf regelmatig mee omgaan. Tegelijk is dit geen algemene bankapp voor iedereen en ook geen wondermiddel waarmee financiële opvoeding vanzelf gaat. De waarde zit vooral in de combinatie van een digitale omgeving en gesprekken tussen ouder en kind. Wie alleen snel geld wil overmaken, kan met de eigen bankapp waarschijnlijk eenvoudiger uit zijn.
Geld leren gebruiken zonder het gesprek over te slaan
Wat je gratis krijgt en waar betalen begint
De app is gratis te installeren. Dat maakt de eerste kennismaking laagdrempelig: je hoeft niet meteen een abonnement of aankoop te nemen om te ontdekken of de aanpak bij je gezin past. In-app aankopen lopen van € 0,79 tot € 149,99 wanneer de betaling via Google Play wordt verwerkt. Dat is een brede bandbreedte, waardoor ik het belangrijk vind om vóór iedere bevestiging goed te controleren welk onderdeel en welke periode je precies kiest.
Die prijsinformatie zegt vooral iets over de betaalstructuur, niet automatisch over de waarde van ieder betaald onderdeel. De gratis toegang kan voldoende zijn voor gezinnen die vooral een digitale plek zoeken om zakgeld te bespreken. Wie uitgebreidere mogelijkheden verwacht, moet eerst nagaan welke functies zonder betaling beschikbaar blijven en welke achter een aankoop zitten. Ik zou daarom niet meteen betalen, maar de gratis versie eerst gebruiken tijdens een gewone zakgeldcyclus.
Dat is ook praktisch bij kinderen: je merkt pas na een paar weken of zij de app echt openen, hun saldo begrijpen en uit zichzelf over hun keuzes praten. Een betaalde optie heeft pas betekenis als die dagelijkse gewoonte daadwerkelijk ontstaat. Gratis beginnen is hier niet alleen voordelig, maar ook de eerlijkste test van de pasvorm voor jouw gezin.
Mijn eerste indruk van de financiële aanpak
Gimi voelt in de kern als een hulpmiddel voor financiële opvoeding, niet als een spreadsheet voor volwassenen. Dat verschil is belangrijk. Een kind heeft meestal weinig aan een scherm vol transactieregels en categorieën, maar wel aan een overzicht dat aansluit bij een concreet doel: sparen voor iets, begrijpen wat beschikbaar is en leren dat uitgeven gevolgen heeft.
Ik zou de app daarom niet installeren met de verwachting dat zij alle ouderlijke uitleg vervangt. De beste resultaten ontstaan wanneer je samen afspraken maakt. Denk aan een vast moment waarop je bespreekt wat er binnenkwam, wat er is uitgegeven en waarom een kind een keuze opnieuw zou maken of juist anders zou aanpakken. De app kan dat gesprek ondersteunen, maar het gesprek zelf blijft de belangrijkste stap.
Een nuttige werkwijze is om zakgeld niet alleen als beloning te behandelen. Spreek vooraf af welk bedrag vast is, welke extra taken eventueel apart worden besproken en waarvoor het kind zelf verantwoordelijk wordt. Zo voorkom je dat ieder saldo verandert in een onderhandeling. Gimi kan dan dienen als gezamenlijk referentiepunt: niet “ik denk dat je nog geld had”, maar “laten we samen kijken wat er beschikbaar is en wat het doel was”.
Een realistisch dagelijks scenario
Stel dat een kind op zaterdag geld ontvangt en graag iets wil kopen. In plaats van direct ja of nee te zeggen, kun je samen de app openen. Eerst kijk je naar het beschikbare bedrag. Daarna bespreek je of de aankoop past bij het doel dat jullie eerder hebben gekozen. Als het kind alles uitgeeft, wordt dat geen strafmoment, maar een kans om te vragen hoe lang het duurt voordat er opnieuw genoeg is.
Een week later kun je hetzelfde gesprek kort herhalen. Niet om elke kleine keuze te controleren, maar om patronen zichtbaar te maken. Misschien blijkt dat sparen goed lukt wanneer het doel duidelijk is, maar dat impulsaankopen onderweg roet in het eten gooien. Dat soort inzicht is waardevoller dan alleen een technisch overzicht. Het kind leert dan nadenken vóór het betalen, terwijl de ouder minder hoeft te gokken naar wat er speelt.
Mijn tip is om niet iedere dag mee te kijken. Een kind leert weinig zelfstandigheid wanneer een ouder elke handeling direct corrigeert. Gebruik de app liever als aanleiding voor een vast wekelijks gesprek en grijp alleen eerder in wanneer een afspraak rond veiligheid of geldbeheer dat nodig maakt.
Voor wie de app het meest oplevert
De app past vooral bij ouders die hun kind stap voor stap met geld willen laten oefenen en daarbij een gedeeld digitaal hulpmiddel prettig vinden. Dat geldt bijvoorbeeld voor gezinnen waarin zakgeld nu nog mondeling wordt afgesproken, maar waarin regelmatig onduidelijkheid ontstaat over bedragen, doelen of verwachtingen.
Ook voor kinderen die graag met hun telefoon werken kan de aanpak motiverender zijn dan een papieren spaarpot. Een digitale omgeving maakt het onderwerp herkenbaar in hun dagelijkse wereld. Dat betekent niet dat ieder kind enthousiast zal reageren. Sommige kinderen hebben juist meer aan contant geld, een fysieke pot of een eenvoudig vel papier waarop zij zelf kleuren en optellen.
De leeftijdsclassificatie is PEGI 3, maar dat betekent niet dat de inhoud voor iedere jonge gebruiker zelfstandig geschikt is. Financiële begrippen vragen uitleg en ouderlijke begeleiding. Ik zou de app zien als een gezinsinstrument waarbij het kind centraal staat, maar de volwassene de afspraken en verwachtingen duidelijk houdt.
Waar Gimi afwijkt van gewone alternatieven
De meest voor de hand liggende alternatieven zijn contant zakgeld, een eenvoudige bankoverschrijving of een notitie in een gedeelde app. Contant geld maakt uitgeven tastbaar en werkt goed bij kinderen die moeten leren dat een voorraad eindig is. Een bankapp is efficiënt voor ouders, maar is meestal ontworpen voor volwassenen en dagelijkse betalingen, niet voor uitleg over sparen en keuzes.
Een notitie of spreadsheet geeft meer vrijheid, maar vraagt ook meer discipline van de ouder. Je moet zelf berekeningen bijhouden, afspraken terugvinden en bepalen hoe je het kind erbij betrekt. Gimi is interessanter wanneer je juist een vaste, kindgerichte structuur zoekt. De afweging is dat je minder flexibel bent dan met een zelfgemaakt systeem en mogelijk tegen betaalde onderdelen aanloopt.
Voor gezinnen die al tevreden zijn met een gezamenlijke bankrekening en een duidelijk huishoudboekje, kan de toegevoegde waarde beperkt zijn. De app wordt sterker wanneer het bestaande systeem te volwassen, te onoverzichtelijk of te weinig uitnodigend is voor het kind zelf.
De samenwerking met ABN AMRO in de praktijk
De vermelding dat Gimi in samenwerking met ABN AMRO werkt, maakt de app vooral relevant voor gebruikers die binnen die omgeving naar een passende oplossing zoeken. Ik zou daar niet automatisch uit afleiden dat ieder gezin dezelfde mogelijkheden of hetzelfde gebruiksscenario heeft. Controleer daarom steeds welke combinatie van rekening, ouder en kind voor jouw situatie van toepassing is voordat je je financiële routine erop bouwt.
Dat is geen detail om over te slaan. Bij financiële apps bepaalt de aansluiting op je bestaande bankomgeving vaak hoeveel handmatig werk overblijft. Als je meerdere banken gebruikt of een andere gezinsopzet hebt, kan een eenvoudige methode soms minder gedoe geven. De app is het overwegen waard wanneer de samenwerking aansluit op hoe jullie al bankieren; anders moet het gemak opwegen tegen eventuele extra stappen.
Belangrijke afwegingen voordat je overstapt
Mijn grootste aandachtspunt is dat digitale zakgeldbegeleiding alleen werkt wanneer het gezin dezelfde afspraken blijft gebruiken. Als de ene ouder alles via de app doet en de andere ouder contant bijbetaalt zonder dat te bespreken, raakt het overzicht snel vertroebeld. Spreek daarom af welke geldstromen wel en niet meetellen en wie wijzigingen samen met het kind bespreekt.
Een tweede aandachtspunt is de verleiding om geldopvoeding te reduceren tot saldo’s. Een kind kan precies weten hoeveel er beschikbaar is en toch nog niet begrijpen waarom sparen soms verstandig is. Combineer de app daarom met echte keuzes: laat het kind een doel kiezen, bespreek alternatieven en accepteer dat een kleine vergissing onderdeel is van leren.
Een derde, minder voor de hand liggende tip is om de app niet alleen te openen wanneer er een probleem is. Als je haar uitsluitend gebruikt nadat het kind te veel heeft uitgegeven, krijgt het hulpmiddel een corrigerende sfeer. Een kort positief moment tijdens een gewone week werkt beter: kijk samen wat goed ging en bepaal daarna één kleine volgende stap.
Ook de betaalde opties verdienen een nuchtere beoordeling. Een aankoop is niet automatisch voordelig omdat zij extra gemak belooft. Vraag jezelf af welk concreet probleem ermee wordt opgelost: bespaart het tijd, maakt het een afspraak duidelijker of helpt het kind aantoonbaar zelfstandiger te worden? Als het antwoord vaag blijft, zou ik bij de gratis toegang blijven.
Technische basis en bereik
Gimi AB ontwikkelt de app binnen de categorie financiën. De huidige versie is 13.11.0 en vereist minimaal Android 10. Dat is relevant wanneer een ouder of kind een ouder toestel gebruikt: controleer de systeemversie voordat je tijd besteedt aan het instellen. Op iOS en Android kunnen de precieze stappen en beschikbare mogelijkheden verschillen, dus ik zou de ervaring niet zonder meer van het ene platform naar het andere vertalen.
De app is sinds 10 januari 2016 beschikbaar en heeft inmiddels meer dan 500 duizend installaties. Dat laat zien dat het idee een breed publiek heeft bereikt, maar populariteit alleen zegt niets over de geschiktheid voor jouw gezin. De gemiddelde beoordeling staat op 3,0 uit 5 op basis van ongeveer 4,3 duizend beoordelingen. Ik lees dat als een duidelijk signaal om verwachtingen realistisch te houden: er is belangstelling, maar niet iedereen ervaart de uitvoering als probleemloos.
Er zijn daarnaast 134 geschreven reviews zichtbaar. Zulke ervaringen kunnen nuttig zijn om terugkerende irritaties te herkennen, maar ik zou ze altijd naast je eigen situatie leggen. Een probleem dat voor een gezin met meerdere kinderen zwaar weegt, kan voor een ouder met één kind nauwelijks relevant zijn. Kijk vooral naar opmerkingen over gebruiksgemak, koppeling en betaalde onderdelen in plaats van alleen naar het gemiddelde cijfer.
Wanneer ik haar zou aanraden
Ik zou Gimi aanraden aan een ouder die bewust financiële gewoonten wil aanleren en een telefoonvriendelijk hulpmiddel zoekt om dat gesprek vol te houden. De gratis start maakt het mogelijk om zonder grote financiële drempel te testen of het kind betrokken raakt. De app is vooral nuttig wanneer jullie nu geen vaste manier hebben om zakgeld, spaardoelen en uitgaven samen te bespreken.
Ik zou haar ook overwegen wanneer een kind oud genoeg is om eenvoudige keuzes te maken, maar nog begeleiding nodig heeft. Het doel is niet om een jonge gebruiker volledig zelfstandig te laten bankieren. Het doel is om verantwoordelijkheid in kleine stappen op te bouwen, met een ouder die beschikbaar blijft voor uitleg en grenzen.
Wanneer ik zou overslaan
Ik zou de app overslaan als je alleen een snelle overschrijving wilt doen of als contant zakgeld thuis al goed werkt. Dan voeg je mogelijk een extra scherm en extra afspraken toe zonder dat het leerproces beter wordt. Ook gezinnen die een uitgebreid huishoudboekje voor het hele gezin zoeken, hebben waarschijnlijk meer aan een volwassen budgetapp.
Verder zou ik voorzichtig zijn wanneer je verwacht dat de app het kind vanzelf actief maakt. Zonder vaste afspraken en terugkerende gesprekken kan zij gemakkelijk een ongebruikte installatie worden. En als je niet op Android 10 of hoger zit, moet je eerst nagaan of je toestel geschikt is voordat je een overstap plant.
Mijn eindoordeel over de waarde
Mijn oordeel is gematigd positief. Gimi - Zakgeld op de telefoon heeft een duidelijk doel: kinderen op een begrijpelijke manier laten oefenen met geld, terwijl ouders betrokken blijven. De gratis toegang is een sterk beginpunt, maar de in-app aankopen maken het verstandig om de waarde van betaalde onderdelen pas na een echte proefperiode te beoordelen. Ik zou dus niet betalen op basis van de naam of het samenwerkingsverband alleen.
Voor de juiste gebruiker kan de app meer bieden dan een gewone overschrijving: zij kan een vast moment creëren waarop sparen, uitgeven en keuzes bespreekbaar worden. Voor een gezin dat al een eenvoudig en goed werkend systeem heeft, is dat voordeel kleiner. Mijn koop-of-overslaadvies: probeer eerst gratis, verbind het gebruik aan concrete gezinsafspraken en betaal alleen wanneer een specifieke betaalde mogelijkheid aantoonbaar waarde toevoegt.
Daarmee is dit geen app die ik blind aan iedere ouder zou aanraden, maar wel een zinvolle kandidaat voor gezinnen die digitale gewoonten willen gebruiken om financiële opvoeding tastbaarder te maken. De beste uitkomst komt niet van het scherm zelf, maar van de gesprekken die het scherm op het juiste moment op gang brengt.
FAQ
Wat is Gimi – Zakgeld op de telefoon precies?
Gimi is een app waarmee ouders en kinderen zakgeld digitaal kunnen beheren. Ouders kunnen afspraken over zakgeld vastleggen, betalingen plannen en kinderen helpen om inzicht te krijgen in hun inkomsten en uitgaven. De app is vooral bedoeld om financiële gewoonten spelenderwijs aan te leren, zonder dat kinderen meteen volledige controle over een traditionele bankrekening nodig hebben. Beschikbare functies kunnen verschillen per land, toestel en gekozen abonnement.
Is Gimi veilig voor kinderen en hoe werkt ouderlijk toezicht?
Gimi is ontworpen met ouderlijke begeleiding als uitgangspunt. Ouders beheren doorgaans het account, bepalen hoeveel zakgeld wordt gegeven en kunnen de financiële activiteiten van hun kind volgen. Toch is het verstandig om vóór gebruik de privacyvoorwaarden, leeftijdsgrenzen en beveiligingsinformatie te controleren. Deel inloggegevens nooit met anderen en bespreek samen met je kind welke persoonlijke informatie wel en niet in de app mag worden ingevoerd.
Kan mijn kind met Gimi echt betalen in winkels of online?
Dat hangt af van de functies die in jouw land en bij jouw account beschikbaar zijn. Gimi kan zich richten op het bijhouden en uitbetalen van zakgeld, terwijl bepaalde betaalmogelijkheden eventueel via een gekoppelde kaart, rekening of partnerdienst verlopen. Controleer daarom in de App Store of Google Play welke betaalfuncties officieel worden ondersteund. Let ook op eventuele transactiekosten, kaartkosten, leeftijdsvoorwaarden en beperkingen voor online betalingen.
Wat kost Gimi en zijn er extra abonnementskosten?
De basisinstallatie van Gimi kan gratis zijn, maar sommige functies kunnen onderdeel zijn van een betaald abonnement of een aanvullende dienst. Denk bijvoorbeeld aan meerdere kinderprofielen, uitgebreidere rapportage, betaalkaarten of extra financiële hulpmiddelen. De exacte prijzen kunnen per platform en regio verschillen. Bekijk daarom altijd de actuele prijsinformatie in de appwinkel en controleer of een proefperiode automatisch overgaat in een betaald abonnement.
Op welke apparaten werkt Gimi en wat heb ik nodig om de app te gebruiken?
Gimi is bedoeld voor mobiele apparaten met Android of iOS, maar de vereiste systeemversie kan na updates veranderen. Meestal hebben ouders en kinderen een eigen ondersteund apparaat en een internetverbinding nodig, vooral voor synchronisatie en betalingen. Controleer vóór het downloaden de compatibiliteit in de officiële appwinkel. Een ouderaccount, verificatie en mogelijk een gekoppelde betaalmethode kunnen eveneens noodzakelijk zijn om alle functies te activeren.


