

Dyme: Huishoudboekje & Budget
Dyme B.V.Financiën
Gescand en veilig · Free
- Beoordeling
- 4,1Van de 5
- Downloads
- 500.00K
- Android
- 7.0
Screenshots
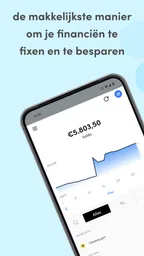
Analyse door Appxis
Ik merk vooral verschil op het moment dat ik mijn geldzaken wil bekijken terwijl ik niet achter mijn laptop zit. Dyme: Huishoudboekje & Budget is een financiële app van Dyme B.V. die bedoeld is om inkomsten en uitgaven overzichtelijker te maken. Het idee spreekt me aan: in plaats van losse notities, bankapps en herinneringen over abonnementen probeer je je huishoudboekje op één plek bij te houden. Dat werkt het best wanneer ik even de tijd neem om de gegevens rustig te controleren, niet wanneer ik verwacht dat een app al mijn financiële keuzes voor me maakt.
Wanneer verbinding onderdeel wordt van de ervaring
De belangrijkste afweging bij een financiële app als Dyme is dat verschillende onderdelen afhangen van actuele rekeninginformatie. De oorspronkelijke ervaring beschrijft automatische synchronisatie: transacties worden opgehaald en ingedeeld, zodat je niet alles zelf hoeft over te typen. Dat scheelt werk, maar maakt een stabiele verbinding en een werkende koppeling met je bank belangrijk. Als informatie niet meteen verschijnt, behandel ik het overzicht daarom als een handig hulpmiddel en niet als een gegarandeerd live saldo.
Een praktische gewoonte is om na het koppelen eerst te kijken of de transacties logisch zijn ingedeeld. Een betaling bij een supermarkt of een terugkerende incasso kan in een categorie terechtkomen die niet past bij hoe jij je budget hebt ingericht. Als je zulke afwijkingen vroeg opmerkt, voorkom je dat je maandbeeld er overtuigend uitziet maar op een verkeerde indeling steunt. Ik zou vooral de eerste weken af en toe vergelijken met de bankapp, en pas daarna bepalen hoeveel controle je nog nodig hebt.
Onderweg is dat onderscheid nuttig. Bij een snelle blik voor een aankoop wil ik vooral weten of een recent overzicht bruikbaar is; voor een grotere beslissing, zoals een nieuwe vaste uitgave, controleer ik liever ook mijn bankrekening. Zo blijft Dyme een laagdrempelige plek om patronen te zien zonder dat ik een momentopname verwar met een definitieve stand. Dat is een kleine maar belangrijke gewoonte bij elke app die financiële informatie samenbrengt.
Een mobiel ritme dat vol te houden is
Ik zie de app vooral passen bij korte controles: na het boodschappen doen nagaan of de uitgave in het verwachte vak valt, aan het einde van de week bekijken welke categorie harder oploopt, of thuis een abonnement nalopen dat al maanden op de rekening staat. Dat zijn kleine momenten waarop een mobiel huishoudboekje meer kans heeft om bijgewerkt te blijven dan een spreadsheet die je alleen op een computer opent.
Een bruikbare aanpak is om niet elke transactie meteen te willen analyseren. Ik zou eerst één concrete vraag kiezen, bijvoorbeeld: “Welke vaste kosten lopen er door?” of “Waarom is mijn uitgavenruimte deze maand kleiner?” Daarna kijk ik naar de bijbehorende transacties en categorieën. Zo wordt het overzicht een hulpmiddel voor een besluit, in plaats van een stroom cijfers die je vluchtig bekijkt en vervolgens vergeet.
Bij een drukke dag kan die werkwijze heel gewoon zijn: je doet boodschappen, ziet later een afschrijving en controleert of die bij je verwachting past. Als je aan het eind van de maand een budget wilt aanpassen, is het verstandiger om naar meerdere weken te kijken dan één dure dag als norm te nemen. Juist dat onderscheid tussen een losse uitschieter en een terugkerend patroon maakt budgetteren bruikbaarder.
Meer artikelen om te lezen
Als gegevens achterlopen of iets niet klopt
Automatisering neemt niet alle controle weg. Een ontbrekende, vertraagde of verkeerd ingedeelde transactie kan een categoriebeeld vertekenen, dus ik zou bij twijfel de broninformatie van mijn bank erbij pakken. Dat is geen reden om automatische verwerking af te wijzen; het is wel een reden om belangrijke beslissingen niet uitsluitend op een samenvatting te baseren. De winst zit in minder handmatig invoerwerk, niet in blind vertrouwen.
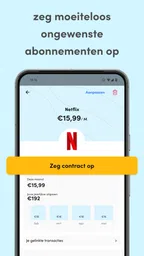
Ook bij een abonnement is een overzicht slechts het begin van de klus. Als ik een terugkerende betaling ontdek die ik niet meer wil, controleer ik eerst bij welke dienst die hoort en welke voorwaarden gelden. Daarna regel ik de opzegging bij de aanbieder en controleer ik later of de betaling daadwerkelijk is gestopt. De app kan helpen om iets terug te vinden en een keuze te maken, maar ik beschouw het overzicht niet als bewijs dat een contract al is beëindigd.
Voor herstel na een hapering helpt een rustige volgorde: controleer eerst of de banktransactie zelf zichtbaar is, kijk daarna of de app de recente informatie heeft verwerkt en beoordeel pas vervolgens je budget. Ik zou geen dubbele handmatige invoer doen zolang ik niet weet of de automatische verwerking later alsnog verschijnt; anders kan dezelfde uitgave twee keer meetellen. Als een patroon langere tijd vreemd blijft, is het verstandiger de rekening en de gebruikte koppeling opnieuw na te lopen dan het verschil stilzwijgend in je budget te verbergen.
Bewust omgaan met financiële gegevens
Een app die rekeninginformatie bijeenbrengt, verdient een bewuste keuze. Voor ik rekeningen koppel, denk ik na over hoeveel overzicht ik werkelijk nodig heb en of ik de gegevens regelmatig ga gebruiken. Wie liever niets aan een financiële app koppelt, kan kiezen voor handmatige registratie of de eigen bankapp; dat kost mogelijk meer tijd, maar geeft een andere mate van controle over wat je op één plek verzamelt.
Ik zou Dyme ook niet gebruiken als vervanging voor mijn eigen administratie wanneer ik bonnetjes, zakelijke uitgaven of uitgebreide rapportages moet bijhouden. Een persoonlijke uitgavenindeling is iets anders dan een volledige boekhouding. Voor een huishouden dat vooral terugkerende kosten en dagelijkse uitgaven wil begrijpen, kan een compact overzicht genoeg zijn; voor ingewikkelde financiële administratie is een gespecialiseerde oplossing waarschijnlijk passender.
De app is gratis te gebruiken en heeft PEGI 3 als leeftijdsclassificatie. Dat zegt iets over de classificatie, niet over de vraag of een kind zelfstandig financiële gegevens moet beheren. Bij gedeelde huishoudkosten zou ik vooraf afspreken wie transacties controleert en wie budgetten aanpast. Zo voorkom je dat twee mensen hetzelfde bedrag anders interpreteren of dat een gezamenlijk overzicht ongemerkt op aannames berust.
Waarom kiezen voor Dyme?
Als je ooit hebt geworsteld met het bijhouden van je uitgaven en het beheren van je budget, dan weet je hoe uitdagend dat kan zijn. Gelukkig is er Dyme: Huishoudboekje & Budget, een app die je financiële leven een stuk eenvoudiger maakt. Met een paar tikken kun je je financiën in de gaten houden, zonder dat je je zorgen hoeft te maken over Excel-sheets of stapels papieren afschriften.
Voor mij zit het verschil met de gebruikelijke alternatieven vooral in de manier waarop je informatie verzamelt. Een spreadsheet kan precies worden aangepast aan je eigen regels, maar vraagt consequent handmatig werk. De bankapp is handig voor het saldo en recente betalingen, maar biedt niet vanzelf hetzelfde huishoudboekje met budgetten en zicht op abonnementen. Dyme probeert die dagelijkse controle te bundelen. Dat is aantrekkelijk als je overzicht wilt zonder zelf elke regel vanaf nul op te bouwen; wie maximale vrijheid in categorieën of uitgebreide rapporten zoekt, kan juist liever een spreadsheet of gespecialiseerde budgettool gebruiken.
Automatische Synchronisatie
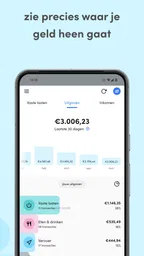
Een van de meest indrukwekkende functies is de mogelijkheid om je bankrekeningen automatisch te synchroniseren. Dit betekent dat je nooit meer handmatig je transacties hoeft in te voeren. De app haalt je gegevens direct van je bank en categoriseert ze automatisch. Hierdoor krijg je een duidelijk overzicht van waar je geld naartoe gaat, zonder enige moeite van jouw kant.
Ik zou die automatisering inzetten voor het terugkerende werk, en mijn aandacht bewaren voor uitzonderingen. Denk aan een terugbetaling, een gedeelde rekening of een aankoop die voor meerdere doelen bedoeld is: de categorie vertelt dan niet altijd het hele verhaal. Een korte controle op zulke transacties maakt het overzicht persoonlijker en voorkomt dat een automatisch ingedeelde betaling ongemerkt je beeld van een budget verandert. Dat is een nuttiger routine dan proberen iedere kleine aankoop uitgebreid te beoordelen.
Dyme verscheen op 25 oktober 2018 en de huidige versie is 14.9.2. Op Android is versie 6.0 het minimale besturingssysteem. De app heeft gemiddeld 4,2 sterren uit ongeveer 4,5 duizend beoordelingen, met circa 1,1 duizend geschreven recensies en meer dan 500 duizend installaties. Ik zie dat als een teken dat er een behoorlijke groep gebruikers naar deze manier van budgetteren kijkt, maar populariteit is geen garantie dat de indeling of werkwijze bij jouw huishouden past.
Budgettering die werkt
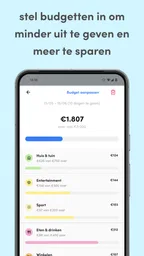
Met Dyme kun je eenvoudig budgetten instellen voor verschillende uitgavencategorieën. Of je nu wilt besparen op boodschappen of je uitgaven voor uit eten gaan wilt beperken, de app helpt je om je doelen te bereiken. En laten we eerlijk zijn, wie wil er nu niet een beetje extra geld besparen zonder al te veel moeite?
Een budget werkt voor mij beter als het niet meteen als een harde straf voelt. Ik zou beginnen met een categorie waar je daadwerkelijk invloed op hebt, en eerst bekijken wat je normale uitgaven zijn. Pas daarna stel ik een grens die iets realistischer is dan een willekeurig laag bedrag. Een onverwachte rekening of een maand met meer sociale afspraken hoeft dan niet te betekenen dat het hele plan mislukt; het geeft juist informatie voor een volgende aanpassing.
Een concreet voorbeeld: stel dat je aan het eind van een werkdag boodschappen doet en daarnaast die week al twee keer buiten de deur hebt gegeten. In plaats van direct een nieuwe limiet op gevoel te kiezen, kun je de categorieën naast elkaar bekijken en besluiten waar je komende week ruimte wilt houden. Dyme is op zo’n moment vooral nuttig als spiegel: het laat zien waar je geld naartoe is gegaan, terwijl de keuze om iets te veranderen bij jou blijft.
Abonnementen onder controle
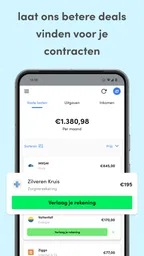
Een ander fantastisch aspect van Dyme is de abonnementsmanager. We hebben allemaal wel eens een abonnement waar we niet meer aan denken, maar dat nog steeds geld kost. Met Dyme krijg je een overzicht van al je lopende abonnementen en kun je gemakkelijk besluiten welke je wilt behouden en welke je wilt opzeggen. Dit kan je in de loop van de tijd een aanzienlijk bedrag besparen.
De beste manier om dat overzicht te gebruiken is niet om meteen alles wat onbekend lijkt stop te zetten. Ik zou eerst de naam en het bedrag koppelen aan een dienst die ik herken, nagaan of iemand anders in huis die gebruikt en pas dan besluiten of die nog waarde heeft. Een klein bedrag dat maandelijks terugkomt kan over een jaar relevant zijn, maar een dienst opzeggen zonder te controleren wie erop rekent kan juist voor gedoe zorgen. Zo wordt het overzicht een startpunt voor een bewuste keuze, geen automatische opdracht.
Deze functie is vooral handig voor wie meerdere digitale diensten of lidmaatschappen heeft en niet goed weet welke betalingen periodiek terugkomen. Wie bijna geen abonnementen heeft, zal er waarschijnlijk minder aan hebben en kan meer waarde halen uit het bekijken van gewone uitgaven. Dat maakt de app niet minder bruikbaar, maar het bepaalt wel waar je in jouw situatie het meeste aan hebt.
Voor wie het overzicht wel en niet past
Ik zou Dyme aanraden aan iemand die moeite heeft om losse uitgaven, vaste lasten en budgetten bij elkaar te houden, maar geen zin heeft om alles steeds handmatig in een spreadsheet te zetten. Het is ook een logische keuze voor wie een paar terugkerende financiële vragen heeft: waar gaat mijn geld heen, welke categorie loopt op en welke abonnementen wil ik opnieuw beoordelen? De gratis prijs verlaagt de drempel om de werkwijze te proberen.
Ik zou eerder een andere aanpak kiezen als ik al een systeem heb dat ik trouw bijwerk, als ik uitgebreide zakelijke administratie nodig heb, of als ik liever geen rekeninginformatie in een aparte financiële app samenbreng. Ook voor iemand die alleen een actueel banksaldo wil zien, kan de bankapp zelf voldoende zijn. Dyme komt het best tot zijn recht wanneer je niet alleen transacties wilt bekijken, maar er geregeld een kleine beslissing aan wilt verbinden.
Een vraag die veel gebruikers terecht zullen hebben, is of automatische synchronisatie betekent dat nooit meer iets gecontroleerd hoeft te worden. Mijn antwoord is nee: categorisering en timing verdienen af en toe aandacht, vooral bij terugbetalingen, gezamenlijke uitgaven en betalingen met een onduidelijke omschrijving. Een andere praktische vraag is of een getoond abonnement vanzelf wordt opgezegd. Ik zou ervan uitgaan dat ik de opzegging bij de betreffende aanbieder zelf moet afronden en controleren.
Ook bij verbindingsproblemen is het verstandig niet meteen conclusies te trekken over je budget. Een vertraagd overzicht kan een recente betaling missen, terwijl een handmatige dubbele invoer later juist een vertekend beeld oplevert. En wie zich afvraagt of de app geschikt is voor een huishouden met gedeelde uitgaven, doet er goed aan vooraf één afspraak te maken over wie categorieën controleert. Dat zijn eenvoudige gewoonten, maar ze maken een financieel overzicht betrouwbaarder en rustiger in gebruik.
Wat ik persoonlijk geweldig vind aan deze app is hoe hij je helpt om echt inzicht te krijgen in je financiële gewoonten. Dyme maakt het niet alleen makkelijker om je uitgaven te volgen, maar het helpt je ook om bewuster te worden van je financiële keuzes. Het is alsof je een persoonlijke financiële adviseur in je zak hebt, zonder de hoge kosten.
Al met al is Dyme: Huishoudboekje & Budget een must-have voor iedereen die zijn financiën wil verbeteren en zijn spaargeld wil maximaliseren. Met zijn gebruiksvriendelijke interface, krachtige automatiseringsfuncties en de mogelijkheid om abonnementen op te zeggen, biedt het alles wat je nodig hebt om financieel succesvol te zijn. Dus waar wacht je nog op? Geef Dyme een kans en zie zelf hoe het je financiële wereld kan transformeren.
Mijn oordeel over verbinding en dagelijks gebruik
Ik vind Dyme het meest overtuigend als praktisch overzicht dat je af en toe raadpleegt, niet als een systeem dat zonder controle al je geldzaken afhandelt. De synchronisatie kan het invoerwerk beperken, terwijl categorieën, budgetten en abonnementen helpen om betere vragen te stellen over je uitgaven. Daar staat tegenover dat je verbinding, transactieverwerking en indeling soms moet nalopen. Als je die kleine controle accepteert, kan de app een toegankelijke manier zijn om meer grip op je huishoudgeld te krijgen. Zoek je juist volledige handmatige controle of een uitgebreider administratief systeem, dan past een spreadsheet of een gespecialiseerde tool waarschijnlijk beter.
Voordelen
- Gebruiksvriendelijke interface
- Automatische categorisatie van uitgaven
- Koppeling met bankrekeningen
- Inzichtelijke grafieken en rapporten
- Ondersteuning voor meerdere valuta's
Nadelen
- Beperkte gratis functies
- Afhankelijkheid van bankkoppelingen
- Mogelijke privacyzorgen
- Occasionele synchronisatieproblemen
- Geen offline toegang tot gegevens
Veelgestelde vragen over Dyme: Huishoudboekje & Budget
Wat is Dyme en hoe werkt het?
Dyme is een huishoudboekje en budgetbeheerapplicatie die gebruikers helpt hun financiën te organiseren en inzicht te krijgen in hun uitgavenpatroon. De app koppelt met uw bankrekening om automatisch transacties te importeren en categoriseren. Hierdoor krijgt u een overzicht van uw inkomsten en uitgaven, en kunt u budgetten instellen om uw financiële doelen te bereiken.
Is het veilig om mijn bankgegevens met Dyme te delen?
Ja, Dyme neemt de veiligheid van uw gegevens zeer serieus en gebruikt geavanceerde encryptie om uw financiële informatie te beschermen. De app maakt gebruik van dezelfde beveiligingsstandaarden als banken en heeft geen toegang tot uw inloggegevens. Alleen de transactiegegevens worden gebruikt om u een overzicht te bieden van uw financiën.
Kan ik met Dyme abonnementen beheren en opzeggen?
Ja, een van de handige functies van Dyme is dat het automatisch uw abonnementen detecteert en u de mogelijkheid biedt om ongewenste abonnementen direct vanuit de app op te zeggen. Dit helpt u om kosten te besparen en alleen te betalen voor diensten die u daadwerkelijk gebruikt.
Hoeveel kost het om Dyme te gebruiken?
Dyme biedt een gratis basisversie met essentiële functies voor budgetbeheer. Voor meer geavanceerde functies, zoals het automatisch opzeggen van abonnementen of het gedetailleerd categoriseren van uitgaven, is er een premium abonnement beschikbaar. De kosten van dit abonnement variëren en kunnen maandelijks of jaarlijks worden betaald.
Is Dyme beschikbaar voor zowel Android als iOS?
Ja, Dyme is beschikbaar voor zowel Android als iOS apparaten. U kunt de app downloaden vanuit de Google Play Store voor Android of de Apple App Store voor iOS. Hierdoor is de app toegankelijk voor een brede gebruikersgroep, ongeacht het type smartphone dat u gebruikt.
Andere aanraders in deze categorie

Google Wallet
Google LLC 3,9 Van de 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4,8 Van de 5

PhonePe UPI Payments, Loan App
PhonePe 4,6 Van de 5

Airtel: Recharge, Bank & Loans
Airtel 3,9 Van de 5
Meer recensies over Financiën

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,7 Van de 5

IQ Option – Trading Platform
IQ Option 3,9 Van de 5

easypaisa – a digital bank
Easypaisa Bank Limited 4,6 Van de 5

JazzCash - Your Mobile Account
JazzCash 4,5 Van de 5

Binance: Buy Bitcoin & Crypto
Binance Inc. 4,7 Van de 5

Cash App
Block, Inc. 4,3 Van de 5
Over deze vermelding
- Ontwikkelaar
- Dyme B.V.
- Pakketnaam
- com.dyme.dyme
- Versie
- 17.0.2
- Android
- 7.0
- Prijs
- Free
Deze site biedt onafhankelijke informatie over apps van derden. We zijn geen eigenaar, ontwikkelaar of distributeur van deze apps. Namen, logo's en handelsmerken zijn eigendom van hun respectieve eigenaren. Gegevens over ontwikkelaars zijn uitsluitend ter referentie. Neem voor meer informatie contact op met de ontwikkelaar via support@dyme.app, bezoek https://dyme.app of bekijk het https://dyme.app/en/privacy-policy.