Click SuperApp

- 92.00 Beoordelingen
- 4,9
- Downloads
- 10.00M
- Verschilt per apparaat
- Versie
Schermafbeeldingen
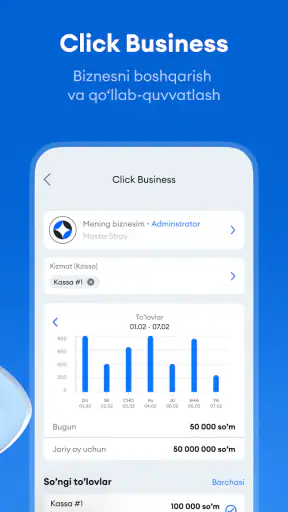
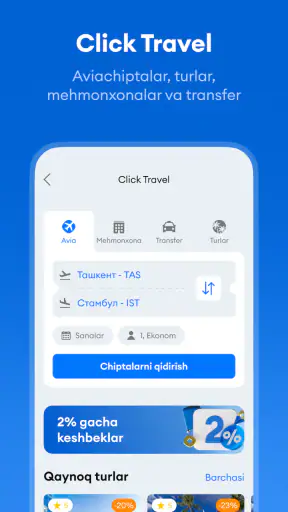
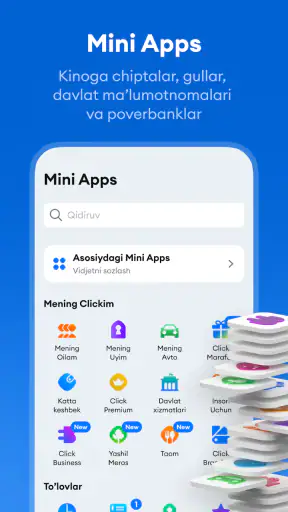
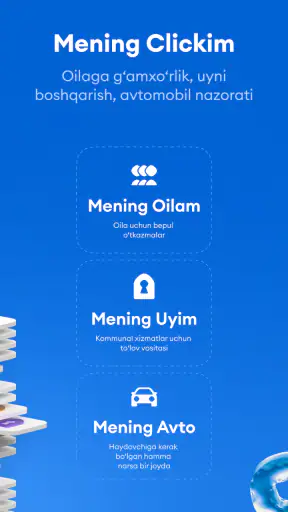
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Handige combinatie van chatten
- betalen en diensten in één app.
- Overzichtelijke interface met snelle toegang tot veelgebruikte functies.
- Digitale betalingen en transacties zijn direct vanuit de app mogelijk.
- Geschikt voor gebruikers die meerdere dagelijkse diensten willen centraliseren.
- Regelmatige updates kunnen nieuwe functies en verbeteringen toevoegen.
Nadelen
- Niet alle functies zijn in elk land of voor elke gebruiker beschikbaar.
- Voor sommige diensten is een geregistreerd Click-account vereist.
- De app kan veel opslagruimte en mobiele data gebruiken.
- Een internetverbinding is nodig voor de meeste belangrijke functies.
- De uitgebreide mogelijkheden kunnen in het begin wat onoverzichtelijk zijn.
Beoordeling van Click SuperApp Appxis
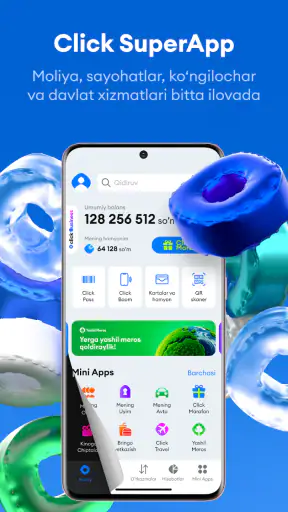
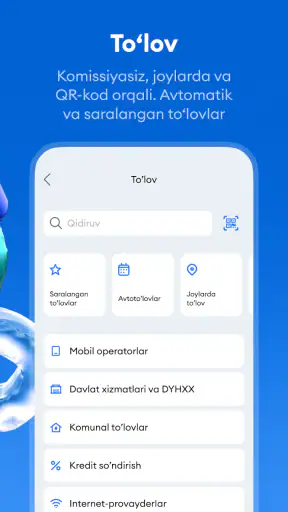
Ik kijk bij een financiële app niet alleen naar de vraag of een betaling snel lukt. Bij gebruik in een huishouden wil ik vooral weten hoe gemakkelijk mensen elkaar kunnen helpen zonder per ongeluk elkaars rekening, kaart of instellingen over te nemen. Click SuperApp is in dat opzicht interessant voor gebruikers van UZCARD- en HUMO-kaarten die dagelijkse betalingen en financiële handelingen op één plek willen uitvoeren. Mijn indruk is positief, maar met een duidelijke grens: dit is vooral een persoonlijke betaalapp, geen speciaal ontworpen gezinsplatform.
De app valt onder financiën en wordt ontwikkeld door Click JSC. Hij is gratis te gebruiken en heeft een leeftijdsclassificatie van PEGI 3. Sinds de introductie op 25 maart 2014 is hij uitgegroeid tot een bekende keuze in zijn markt, met meer dan 10 miljoen installaties en een gemiddelde beoordeling van 4,9 uit 5 op basis van ongeveer 621 duizend beoordelingen. Dat grote gebruik geeft vertrouwen in de bekendheid van de dienst, al zegt populariteit natuurlijk niet dat elke functie voor ieder huishouden even handig is.
Een gedeeld huishouden vraagt om duidelijke grenzen
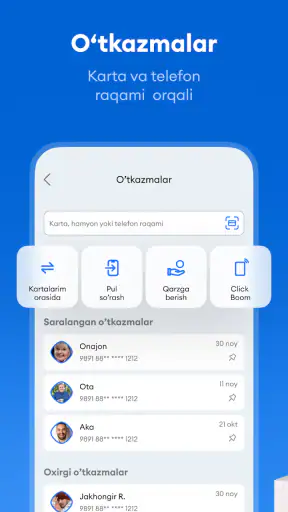
Stel je een gewone avond voor: één persoon moet een rekening betalen, een ander wil controleren of er genoeg saldo beschikbaar is en een derde vraagt om geld voor een gezamenlijke aankoop. In zo’n situatie kan een mobiele betaalapp veel heen-en-weerberichten besparen. Je hoeft niet steeds een bankpas door te geven of op een computer in te loggen. De telefoon wordt het praktische vertrekpunt voor de betaling.
Toch zou ik Click niet behandelen als een gezamenlijke portemonnee. De veiligste aanpak is dat iedere volwassene zijn eigen account en eigen kaartgegevens beheert. Een gedeeld toestel kan handig zijn wanneer bijvoorbeeld een ouder of partner tijdelijk helpt met een betaling, maar het maakt het extra belangrijk om na elke handeling uit te loggen of de app niet onbeheerd geopend achter te laten. De app kan de financiële samenwerking eenvoudiger maken; hij vervangt geen afspraken over wie toegang heeft tot welke rekening.
Mijn praktische advies is om eerst te bepalen welke handelingen werkelijk gedeeld moeten worden. Voor een gezamenlijke rekening kan het logisch zijn dat beide rekeninghouders betalingen kunnen uitvoeren. Voor een persoonlijke kaart ligt dat anders. Wie de telefoon van een gezinslid gebruikt, moet niet automatisch ook toegang krijgen tot diens volledige financiële omgeving. De beste huishoudelijke workflow begint dus niet bij de app, maar bij een heldere scheiding tussen persoonlijke en gezamenlijke geldzaken.
Daarin verschilt Click van een eenvoudige betaalfunctie in een bankapp. Een bankapp is vaak het vanzelfsprekende centrum voor één rekeninghouder en diens bankrelatie. Click voelt meer als een aparte laag voor dagelijkse betalingen rond ondersteunde kaarten. Dat kan sneller en toegankelijker zijn voor wie het systeem gewend is, maar het betekent ook dat je moet opletten waar je saldo, transactiegeschiedenis en betaalinstellingen beheert.
Wat de eerste inrichting voor een huishouden betekent
Bij het instellen zou ik niet meteen alle mogelijke kaarten of betaalopties op één telefoon verzamelen. Begin met de kaart die je het vaakst gebruikt en kijk hoe logisch de dagelijkse routine aanvoelt. Pas daarna beslis je of een tweede kaart op hetzelfde toestel echt voordeel biedt. Dat voorkomt dat een gezinslid bij haast de verkeerde kaart selecteert of dat een persoonlijke rekening per ongeluk wordt gebruikt voor een huishoudelijke aankoop.
De naam van een kaart of rekening verdient daarbij meer aandacht dan veel mensen denken. Als meerdere betaalmiddelen zichtbaar zijn, helpt een herkenbare omschrijving om vergissingen te voorkomen. Ik zou ook vooraf afspreken wie controleert of een betaling is gelukt en wie eventuele terugbetalingen opvolgt. Zo wordt de app niet alleen een betaalmiddel, maar ook een duidelijk onderdeel van de huishoudelijke administratie.
Een belangrijk onderscheid is dat tussen helpen en overnemen. Een ouder kan een jongere laten zien hoe een betaling werkt zonder de eigen toegangsgegevens permanent te delen. Een partner kan een gezamenlijke rekening gebruiken zonder dat alle persoonlijke financiële informatie op één toestel hoeft te staan. Die werkwijze vraagt misschien één extra stap, maar ze beperkt de kans op misverstanden.
Voor iemand die vooral een kaart wil toevoegen en daarna nooit meer naar instellingen wil kijken, kan de inrichting minder vanzelfsprekend aanvoelen zodra meerdere gebruikers of kaarten in beeld komen. Dat is geen reden om de app af te schrijven, wel een signaal om hem rustig in te stellen. Financiële apps belonen meestal een paar minuten aandacht vooraf.
Samen betalen zonder de administratie kwijt te raken
De grootste waarde in een huishouden zit voor mij in de coördinatie van kleine, terugkerende betalingen. Denk aan een gezamenlijke bestelling, een rekening die op tijd moet worden voldaan of een aankoop waarbij één persoon betaalt en een ander later zijn deel teruggeeft. Click kan de uitvoerende stap compact houden, zodat je minder afhankelijk bent van contant geld of een fysieke kaart.
Ik zou de app echter niet gebruiken als vervanging voor een volledige huishoudboekhouding. Een snelle betaling vertelt niet automatisch hoe de kosten uiteindelijk verdeeld moeten worden. Bij vaste gezamenlijke uitgaven werkt een eenvoudige afspraak buiten de app vaak beter: noteer wie waarvoor verantwoordelijk is en controleer periodiek de transacties. Zo voorkom je dat een reeks kleine betalingen later onduidelijk wordt.
Een handige gewoonte is om betalingen meteen te koppelen aan hun doel. Niet alleen “boodschappen”, maar bijvoorbeeld “weekboodschappen” of “schoolbenodigdheden”. Dat maakt gesprekken achteraf veel eenvoudiger, vooral wanneer meerdere gezinsleden dezelfde kaart gebruiken. De app voert de betaling uit; de menselijke afspraak zorgt ervoor dat iedereen begrijpt waarom die betaling is gedaan.
Voor stellen die hun financiën volledig gezamenlijk beheren, kan Click prettig zijn omdat dagelijkse transacties snel toegankelijk zijn. Voor huisgenoten met losse budgetten is meer voorzichtigheid nodig. Zij kunnen de app wel gebruiken voor een afgesproken gezamenlijke uitgave, maar een gedeeld toestel met blijvende toegang tot meerdere persoonlijke kaarten vind ik minder verstandig. In dat geval is een eigen bankapp per persoon, met afzonderlijk terugbetalen, vaak overzichtelijker.
Ook bij een huishouden met een oudere gebruiker kan de app nuttig zijn. Eén persoon kan helpen bij de eerste inrichting en daarna alleen ondersteuning bieden wanneer dat nodig is. Ik zou daarbij niet de gewoonte aanleren om wachtwoorden of beveiligingscodes hardop te delen. Het doel van ondersteuning is zelfstandigheid, niet dat één familielid permanent de financiële sleutel van iedereen bewaart.
Leeftijd, vertrouwen en het gebruik door jongeren
De PEGI 3-classificatie maakt duidelijk dat de app niet als ongeschikt voor jonge leeftijden wordt aangeduid, maar dat moet niet worden verward met zelfstandige toegang tot geld. Een leeftijdslabel zegt iets over de aard van de app, niet over de vraag of een kind een betaalkaart, account of rekening mag beheren. Die beslissing hoort bij de ouder of rekeninghouder te liggen.
Voor een jongere kan Click een gelegenheid zijn om onder begeleiding te leren hoe digitale betalingen werken. Ik zou beginnen met uitleggen wat een bedrag, ontvanger en bevestiging betekenen. Laat de jongere eerst meekijken en laat hem of haar pas later een eenvoudige handeling uitvoeren. Controleer daarna samen of de betaling naar de juiste bestemming ging. Dat zijn nuttigere lessen dan alleen zeggen dat je op een knop moet drukken.
De vertrouwensgrens blijft belangrijk. Een kind of tiener kan misschien helpen met een gezamenlijke aankoop, maar dat betekent niet automatisch dat die persoon toegang moet krijgen tot alle kaarten of financiële informatie van het gezin. Gebruik daarom een afzonderlijke, afgesproken betaalcontext wanneer dat mogelijk is en houd persoonlijke bankzaken buiten het leerproces.
Voor volwassenen geldt dezelfde regel in een andere vorm. Een partner, ouder of huisgenoot kan betrouwbaar zijn en toch niet de juiste persoon zijn om alle financiële handelingen op één apparaat te beheren. Vertrouwen gaat niet alleen over intenties; het gaat ook over vergissingen, verloren telefoons en onduidelijke verantwoordelijkheden. Door accounts en apparaten zo veel mogelijk persoonlijk te houden, verklein je de gevolgen van een fout.
Ik vind het positief dat de app gratis beschikbaar is, omdat een huishouden niet eerst een extra abonnement hoeft af te wegen voordat het de dienst kan proberen. Gratis betekent alleen niet dat de gebruiker geen aandacht hoeft te besteden aan beveiliging, kaartkeuze of controle van transacties. De financiële gevolgen van een verkeerde betaling staan los van de prijs van de app zelf.
Waar Click sterker is dan gewone alternatieven
Vergeleken met uitsluitend contant betalen biedt Click meer gemak voor een huishouden dat regelmatig digitale betalingen uitvoert. Je hoeft minder vaak geld op te nemen, en een betaling kan worden geregeld op het moment dat de behoefte ontstaat. Vergeleken met een losse bankapp kan de ervaring aantrekkelijk zijn voor mensen die UZCARD- of HUMO-kaarten gebruiken en hun dagelijkse betalingen via een bekende, aparte dienst willen organiseren.
De hoge gemiddelde beoordeling en het grote aantal installaties wijzen erop dat de app voor veel gebruikers goed in hun routine past. Ik zie dat vooral als een voordeel voor huishoudens die samen dezelfde betaalomgeving herkennen. Wanneer één gezinslid al vertrouwd is met de werkwijze, kan die persoon een ander sneller op weg helpen dan bij een volledig onbekende financiële dienst.
De keerzijde is dat een aparte betaalapp ook een extra plek in je financiële leven wordt. Wie al tevreden is met de eigen bankapp en daar alle gewenste betalingen kan uitvoeren, heeft misschien weinig reden om nog een tweede omgeving te gebruiken. Meer apps kunnen meer gemak geven, maar ook meer verwarring over waar je transacties, meldingen of instellingen moet controleren.
Voor een huishouden dat een uitgebreid budgetoverzicht, gezamenlijke categorieën of formele rollen voor gezinsleden zoekt, zou ik eerder naar een gespecialiseerde budgetapp of een bankoplossing met expliciete gezamenlijke functies kijken. Click is naar mijn oordeel beter in het uitvoeren van dagelijkse betalingen dan in het organiseren van een volledige gezinsadministratie. Dat onderscheid voorkomt teleurstelling.
Mijn oordeel na gebruik in een gedeelde omgeving
Ik zou Click SuperApp aanraden aan huishoudens die ondersteunde UZCARD- of HUMO-kaarten gebruiken en een eenvoudige manier zoeken om dagelijkse betalingen te regelen. De app is gratis, breed gebruikt en duidelijk gericht op praktisch financieel gebruik. Vooral voor een stel of gezin met een gezamenlijke betaalroutine kan hij tijd besparen, zolang iedereen weet welke kaart en welk account voor welke uitgave bedoeld zijn.
Ik zou hem minder snel aanraden aan huisgenoten met strikt gescheiden financiën die één toestel willen delen, of aan gebruikers die verwachten dat de app automatisch een complete gezinsstructuur met rollen, budgetten en toezicht biedt. In zulke situaties is een persoonlijke bankapp per gebruiker of een aparte huishoudboekoplossing waarschijnlijk een betere aanvulling.
Mijn belangrijkste tip is om de grenzen vóór het eerste gebruik vast te leggen: wie mag welke kaart gebruiken, wie controleert geslaagde betalingen en hoe worden gezamenlijke kosten bijgehouden? Daarna werkt Click het prettigst als een snelle schakel tussen een concrete aankoop en de juiste kaart. Als je die afspraken serieus neemt, is dit een bruikbare financiële app voor dagelijks huishoudelijk gebruik; zonder die afspraken kan dezelfde eenvoud juist voor verwarring zorgen.
De ontwikkelaar Click JSC heeft met deze gratis app een dienst neergezet die duidelijk in het dagelijkse betaalgedrag past. Mijn eindindruk is daarom genuanceerd positief: sterk als praktisch betaalhulpmiddel voor individuele gebruikers en goed bruikbaar in een huishouden met duidelijke afspraken, maar niet bedoeld als vervanging voor gezamenlijk financieel beheer. Voor mij is dat precies de juiste manier om Click te beoordelen: niet als gedeelde familiebank, maar als een handige betaalapp die binnen een gezin het beste werkt wanneer iedere gebruiker zijn eigen verantwoordelijkheid houdt.
FAQ
Wat is Click SuperApp en waarvoor kan ik de app gebruiken?
Click SuperApp is ontworpen als een alles-in-één platform waarin verschillende digitale diensten vanuit één mobiele toepassing toegankelijk zijn. Afhankelijk van je regio en de beschikbare functies kun je de app gebruiken voor communicatie, betalingen, aanbiedingen, accountbeheer of andere dagelijkse taken. Na installatie is het verstandig om eerst het volledige dienstenoverzicht te bekijken, omdat het aanbod per land of accounttype kan verschillen.
Is Click SuperApp gratis te downloaden en zijn er extra kosten?
De download van Click SuperApp is doorgaans gratis, maar dat betekent niet automatisch dat iedere functie kosteloos is. Sommige diensten kunnen transactiekosten, abonnementskosten, servicekosten of kosten van externe aanbieders met zich meebrengen. Controleer daarom altijd de prijslijst en voorwaarden in de app voordat je een betaling bevestigt. Ook kunnen mobiele datakosten van je provider van toepassing zijn.
Welke gegevens en toestemmingen zijn nodig om Click SuperApp te gebruiken?
Tijdens de registratie kan Click SuperApp vragen om basisgegevens, zoals je naam, telefoonnummer of e-mailadres. Voor bepaalde functies kan aanvullende verificatie nodig zijn, bijvoorbeeld via een sms-code, identiteitscontrole of betaalgegevens. De app kan daarnaast toestemming vragen voor meldingen, camera, contacten of locatie. Geef alleen toegang die je nodig vindt en controleer de privacyinstellingen voordat je de app volledig gebruikt.
Is Click SuperApp veilig voor betalingen en persoonlijke informatie?
Click SuperApp gebruikt beveiligingsmaatregelen om accounts en gegevens te beschermen, maar geen enkele online dienst is volledig zonder risico. Gebruik een sterk, uniek wachtwoord, activeer waar mogelijk tweestapsverificatie en deel verificatiecodes nooit met anderen. Installeer uitsluitend de officiële versie uit de Google Play Store of Apple App Store. Controleer bovendien regelmatig je accountactiviteiten en meld verdachte transacties direct.
Op welke apparaten werkt Click SuperApp en wat moet ik doen bij problemen?
Click SuperApp is bedoeld voor mobiele apparaten met Android of iOS, maar de exacte compatibiliteit hangt af van de vereiste systeemversie en de actuele app-update. Zorg voor voldoende opslagruimte, een stabiele internetverbinding en een bijgewerkt besturingssysteem. Werkt iets niet goed, probeer dan eerst de app opnieuw te starten, de nieuwste versie te installeren of je verbinding te controleren. Neem daarna contact op met de officiële klantenservice.


