Банк Онлайн: кредит и карты

- 0.00 Beoordelingen
- 4,2
- Downloads
- 1.00M
- 1.6.22
- Versie
Schermafbeeldingen
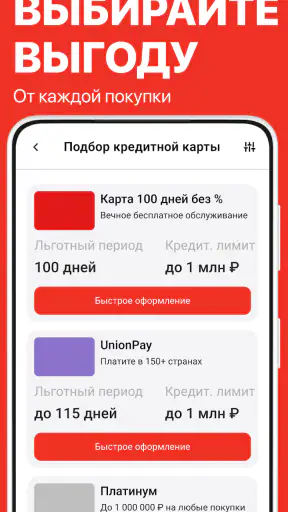
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
- Rekeninginformatie en kaartgegevens zijn snel binnen handbereik.
- Handige meldingen helpen je om transacties en afschrijvingen te volgen.
- Aanvragen van sommige bankproducten kan rechtstreeks in de app.
- Overzichtelijke indeling maakt dagelijks bankieren eenvoudig.
- Biometrische toegang biedt een snelle en comfortabele login.
Nadelen
- Voor sommige functies is een actieve internetverbinding noodzakelijk.
- Beschikbare producten en voorwaarden kunnen per regio verschillen.
- Niet alle bankzaken kunnen volledig mobiel worden afgehandeld.
- Extra verificatie kan het inloggen soms vertragen.
- De app kan veel opslagruimte innemen door updates en beveiligingscomponenten.
Beoordeling van Банк Онлайн: кредит и карты Appxis
Wie een bankrekening, betaalkaart of online lening wil regelen zonder eerst een kantoor binnen te stappen, komt al snel uit bij een mobiele bankapp. Банк Онлайн: кредит и карты richt zich precies op dat moment: financiële aanvragen en bankzaken vanaf een smartphone. Ik heb de app bekeken vanuit het standpunt van iemand die snel wil weten wat hij ermee kan, waar de app prettig werkt en wanneer een traditionele bankomgeving verstandiger blijft.
Mijn eerste indruk is duidelijk: dit is geen algemene budgetplanner of betaalapp voor allerlei banken, maar een gerichte financiële toepassing rond kaarten en krediet. De winkelomschrijving legt de nadruk op het online aanvragen van een betaalkaart en het aanvragen van een lening. Dat maakt de app vooral interessant voor mensen die zo min mogelijk papierwerk en wachttijd verwachten bij hun eerste contact met een financiële dienstverlener.
Hoe de app er nu voor staat
De app valt onder financiën en wordt ontwikkeld door Банк: Дебетовые карты & Кредит Онлайн, А-Карта. Hij is gratis te installeren en heeft een leeftijdsclassificatie van PEGI 3. Dat zegt vooral iets over de toegankelijkheid van de app, niet over de geschiktheid van een lening voor iedere gebruiker. Krediet blijft een beslissing waarbij inkomen, terugbetaling en voorwaarden zwaarder wegen dan het gemak van een mobiele aanvraag.
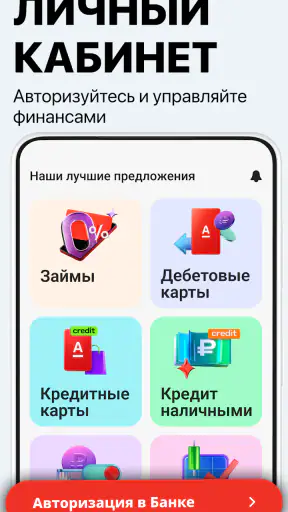
In de praktijk zie ik de app als een digitale voordeur. Je gebruikt hem om informatie te bekijken, een kaarttraject te starten of een kredietaanvraag online te benaderen. Dat is een ander uitgangspunt dan bij een klassieke bankapp die vooral bedoeld is voor dagelijkse overschrijvingen, rekeningbeheer, automatische betalingen en een volledig overzicht van bestaande producten.
De populariteit is opvallend: de app heeft een gemiddelde beoordeling van 4,2 uit ongeveer 11 duizend beoordelingen en is meer dan een miljoen keer geïnstalleerd. Dat bewijst niet dat iedere gebruiker dezelfde ervaring heeft, maar het laat wel zien dat de toepassing al een brede doelgroep bereikt. Ik zou die cijfers vooral lezen als een teken dat de eenvoudige mobiele route voor veel mensen aantrekkelijk is.
De huidige versie is 1.6.22. Omdat financiële apps regelmatig worden aangepast aan nieuwe aanvraagstappen, beveiligingsvereisten en schermindelingen, is het verstandig om na een update opnieuw te kijken waar belangrijke knoppen en informatie staan. Een kleine wijziging in een aanvraagformulier kan immers meer invloed hebben dan een visuele verbetering in een gewone entertainmentapp.
Voor wie de mobiele aanpak goed past
De app past goed bij iemand die voor het eerst een kaart wil aanvragen en liever zelf rustig door een digitaal proces gaat. Je kunt zo’n aanvraag bijvoorbeeld thuis voorbereiden, wanneer je je identiteitsgegevens en financiële informatie bij de hand hebt. Dat is vaak overzichtelijker dan tijdens een telefoongesprek snel antwoorden moeten geven.
Ook voor iemand die een lening overweegt, kan de app een laagdrempelig begin zijn. Het voordeel zit dan niet alleen in snelheid, maar ook in de mogelijkheid om eerst na te denken voordat je een aanvraag indient. Mijn advies is om de aanvraag niet te behandelen als een simpele druk op een knop. Lees elk bedrag, elke termijn en iedere voorwaarde zorgvuldig voordat je bevestigt.
Wie al gewend is aan mobiel bankieren en vooral een digitale route zoekt, zal waarschijnlijk minder moeite hebben met de opzet. Voor gebruikers die liever persoonlijk uitleg krijgen over rente, looptijd of terugbetalingsrisico’s, blijft een gesprek met een bankmedewerker de betere eerste stap.
Een realistisch dagelijks gebruik
Stel dat je binnenkort een betaalkaart nodig hebt en geen tijd wilt vrijmaken voor een kantoorbezoek. Je installeert de app, bekijkt het kaartaanbod en begint de aanvraag op een moment dat je rustig zit. Als er gegevens moeten worden ingevuld, is het verstandig om niet tussen twee afspraken door te werken. Een fout in een naam, documentnummer of adres kan later voor vertraging zorgen.
Bij een kredietaanvraag zou ik dezelfde werkwijze nog strenger toepassen. Eerst bepaal je hoeveel je werkelijk nodig hebt, daarna vergelijk je de totale terugbetaling met je maandbudget. Pas dan gebruik je de digitale aanvraag. De kracht van de app is hier de toegankelijkheid, maar juist die toegankelijkheid kan ervoor zorgen dat iemand te snel handelt. De app maakt aanvragen eenvoudiger, maar neemt de financiële verantwoordelijkheid niet over.
Een handige gewoonte is om vóór het invullen een korte checklist te maken: waarvoor is het geld nodig, welk bedrag kan maandelijks veilig worden terugbetaald en welke vaste uitgaven lopen al? Zo gebruik je de app als hulpmiddel bij een beslissing, in plaats van als aanleiding om impulsief krediet te nemen.
Wat de versie en ontwikkeling zeggen
De releasedatum staat op 15 april 2026 en de app werkt vanaf Android 8.0. Dat brede systeemvereiste is positief voor mensen met een ouder Android-toestel. Tegelijk betekent ondersteuning voor oudere apparaten niet automatisch dat ieder scherm even soepel aanvoelt. De snelheid hangt ook af van de telefoon, de Android-versie, de verbinding en de manier waarop verificatie wordt uitgevoerd.
De versie-informatie geeft vooral een bruikbaar ijkpunt: gebruikers kunnen controleren of ze met een recente uitgave werken wanneer een scherm niet overeenkomt met uitleg die ze eerder zagen. Ik zou bij financiële software altijd eerst de versie controleren voordat ik conclusies trek over een fout. Een verouderde installatie kan zich anders gedragen dan de actuele app.
Wat ik positief vind aan deze ontwikkelingsfase, is de duidelijke focus. De app probeert niet tegelijk een uitgebreide huishoudboekfunctie, beleggingsplatform en betaalterminal te zijn. De kern blijft gericht op kaarten en online krediet. Die beperking kan juist helpen: minder afleiding maakt het makkelijker om een aanvraag stap voor stap te doorlopen.
Daar staat tegenover dat een gespecialiseerde aanvraagapp minder geschikt kan zijn voor dagelijks beheer. Als je na de aanvraag ook uitgebreide rekeninginzage, automatische overschrijvingen, categorieën voor uitgaven of meerdere bankproducten in één overzicht verwacht, moet je goed nagaan of deze toepassing bij jouw volledige bankbehoefte past. Ik zou hem niet automatisch zien als vervanging voor iedere bestaande bankapp.
Wat bestaande gebruikers aan de ontwikkeling hebben
Voor bestaande gebruikers is een nieuwe versie vooral belangrijk wanneer de aanvraagstroom, navigatie of compatibiliteit is verbeterd. Een update kan de ervaring rustiger maken, maar kan ook betekenen dat je opnieuw moet wennen aan de plaats van menu’s. Bij een financiële app vind ik dat geen klein detail: de gebruiker moet altijd snel kunnen herkennen welke stap hij bevestigt.
Mijn praktische advies is om na een update niet direct een belangrijke aanvraag af te ronden. Open eerst de verschillende schermen, lees de uitleg en controleer of gegevens correct worden weergegeven. Als je eerder halverwege een aanvraag bent gestopt, begin dan niet blind verder zonder de samenvatting opnieuw te bekijken.
Ook is het verstandig om meldingen en bevestigingen goed te bewaren wanneer de app die toont. Niet omdat iedere melding een officieel document vervangt, maar omdat een helder overzicht van je eigen stappen nuttig is wanneer je later wilt nagaan wat je hebt aangevraagd of bevestigd.
Waar de app in het dagelijks gebruik kan schuren
Het grootste aandachtspunt is de combinatie van eenvoud en financiële ernst. Een kaart aanvragen voelt laagdrempelig; een lening aanvragen heeft veel grotere gevolgen. Een korte mobiele interface kan belangrijke informatie compact presenteren, waardoor je sneller door schermen gaat dan je eigenlijk zou moeten doen.
Ik zou daarom niet alleen kijken naar het aangevraagde bedrag. Let ook op de totale verplichting, de duur van de terugbetaling en wat er gebeurt als je inkomen tijdelijk lager wordt. Als zulke informatie niet meteen duidelijk op het scherm staat, is dat een reden om te pauzeren en eerst aanvullende uitleg te zoeken, niet om zonder nadenken verder te klikken.
Een tweede beperking is dat de app niet voor iedere financiële situatie de beste ingang is. Wie verschillende aanbieders wil vergelijken, heeft mogelijk meer aan onafhankelijke vergelijkingsinformatie dan aan één aanvraagomgeving. Wie al klant is bij een andere bank en vooral dagelijkse betalingen wil regelen, kan beter de officiële app van die bank gebruiken.
Een derde punt is vertrouwen. Bij financiële toepassingen moet je extra letten op de naam van de ontwikkelaar, de officiële herkomst van de installatie en de gegevens die je invult. Download de app alleen via een betrouwbare appwinkel en controleer tijdens het proces of je daadwerkelijk in de bedoelde omgeving zit. Deel geen verificatiecodes met anderen, ook niet wanneer iemand beweert namens een bank te bellen.
Wanneer een andere oplossing beter is
Voor dagelijks bankieren zou ik een volwaardige bankapp verkiezen wanneer die al beschikbaar is voor jouw rekening. Zo’n omgeving is doorgaans logischer als je saldo’s, betalingen en bestaande producten op één plek wilt beheren. Deze app heeft een andere sterkte: het digitale aanvraagproces rond kaarten en krediet.
Voor een lening met een ingewikkelde situatie, bijvoorbeeld meerdere lopende verplichtingen of een onregelmatig inkomen, vind ik persoonlijk een gesprek met een deskundige veiliger dan uitsluitend een mobiel formulier. Niet omdat digitaal aanvragen per definitie slecht is, maar omdat een gesprek ruimte geeft om uitzonderingen en risico’s te bespreken.
Voor wie alleen een eenvoudige betaalkaart zoekt, kan de app juist passend zijn zolang de voorwaarden duidelijk zijn en het product bij het gebruik past. Ik zou vooraf bedenken of je de kaart voor dagelijkse aankopen, online betalingen of een specifieke financiële behoefte nodig hebt. Dat voorkomt dat je een product aanvraagt zonder helder doel.
Wat ik nog zou willen zien en waarop je moet letten
De app heeft een duidelijke basis, maar ik zou bij verdere ontwikkeling vooral letten op uitleg. Bij financiële producten is een mooi ontwerp minder belangrijk dan begrijpelijke informatie op het juiste moment. Een gebruiker moet zonder zoeken kunnen zien welke stap hij uitvoert, welke verplichting daaruit volgt en welke gegevens nog gecontroleerd moeten worden.
Ook zou ik graag zien dat terugkerende gebruikers snel hun aanvraagstatus en belangrijke documenten kunnen terugvinden, zonder opnieuw door dezelfde route te moeten gaan. Dat is geen detail wanneer iemand wacht op een kaart of duidelijkheid over een kredietaanvraag. Een goed vervolgproces is minstens zo belangrijk als een vlotte eerste aanvraag.
Een andere nuttige ontwikkeling zou meer ondersteuning bij verantwoord lenen zijn. Denk aan duidelijke rekenvoorbeelden, een overzicht van de totale terugbetaling en waarschuwingen wanneer een gebruiker een bedrag invult dat niet goed aansluit bij het opgegeven budget. Zulke hulpmiddelen maken een aanvraag niet alleen sneller, maar ook verstandiger.
Let als gebruiker bij toekomstige updates vooral op drie dingen. Controleer eerst of de versie recent is. Lees daarna opnieuw alle financiële samenvattingen, ook als je eerder al een aanvraag hebt gedaan. Kijk ten slotte of de contact- en beveiligingsinformatie herkenbaar blijft. Veranderingen in een financiële app verdienen meer aandacht dan een gewone interface-update.
Mijn eindindruk is positief, maar bewust beperkt. Банк Онлайн: кредит и карты is een gratis financiële app met een duidelijke focus op online kaart- en kredietaanvragen. De beoordeling van 4,2 uit ongeveer 11 duizend beoordelingen en het grote aantal installaties laten zien dat veel mensen de mobiele aanpak weten te vinden. Toch zijn populariteit en gebruiksgemak geen vervanging voor het lezen van voorwaarden.
Ik zou de app aanraden aan iemand die een digitale aanvraagroute zoekt, zelfstandig informatie kan controleren en rustig wil werken. Ik zou hem minder snel aanraden aan iemand die vooral uitgebreid dagelijks bankieren nodig heeft, meerdere aanbieders wil vergelijken of persoonlijk advies nodig heeft voordat hij een lening overweegt.
Gebruik hem dus als een praktisch hulpmiddel, niet als een automatische beslissing. Neem de tijd bij iedere bevestiging, controleer je gegevens en behandel krediet als een langdurige verplichting. Voor snelle toegang is de app interessant; voor goed financieel inzicht blijft je eigen voorbereiding doorslaggevend.
FAQ
Wat is Банк Онлайн: кредит и карты precies?
Банк Онлайн: кредит и карты is een mobiele financiële applicatie waarmee gebruikers hun bankzaken, leningen en kaarten op één plek kunnen beheren. Afhankelijk van de ondersteunde bank of regio kun je onder andere je saldo bekijken, transacties controleren, kredietmogelijkheden aanvragen en kaartgegevens beheren. Controleer vóór installatie altijd of de app officieel is en of de diensten beschikbaar zijn in jouw land.
Kan ik via de app een lening of kredietkaart aanvragen?
De applicatie kan functies aanbieden voor het bekijken van kredietaanbiedingen, het berekenen van maandelijkse betalingen en het indienen van een aanvraag voor een lening of kredietkaart. Een aanvraag betekent echter niet automatisch dat deze wordt goedgekeurd. De uiteindelijke beslissing hangt af van de bank, je financiële situatie, kredietgeschiedenis, inkomen en de lokale voorwaarden. Lees rente, kosten en terugbetalingsregels zorgvuldig door.
Is Банк Онлайн: кредит и карты veilig om te gebruiken?
Bij financiële apps zijn beveiliging en privacy extra belangrijk. Gebruik de applicatie alleen wanneer je deze uit een officiële appwinkel hebt gedownload en controleer de ontwikkelaarsnaam, beoordelingen en gevraagde toestemmingen. Deel nooit pincodes, sms-codes of wachtwoorden met anderen. Activeer waar mogelijk biometrische toegang en tweestapsverificatie. Neem bij verdachte meldingen of onbekende transacties onmiddellijk contact op met je bank.
Welke persoonlijke gegevens en toestemmingen zijn nodig?
Voor bank- en kredietfuncties kan de app om persoonlijke informatie vragen, zoals je naam, telefoonnummer, identificatiegegevens, inkomen of bankrekeninginformatie. Sommige functies kunnen ook toegang tot meldingen, camera of sms-berichten vereisen, bijvoorbeeld voor verificatie. Bekijk vóór registratie het privacybeleid en de voorwaarden. Geef alleen toestemmingen die noodzakelijk zijn en installeer de app niet wanneer de verzoeken onredelijk of onduidelijk lijken.
Zijn er kosten verbonden aan het gebruik van de app?
Het downloaden van Банк Онлайн: кредит и карты kan gratis zijn, maar dat betekent niet dat alle financiële diensten kosteloos zijn. Kosten kunnen bijvoorbeeld ontstaan door rente op leningen, kaartonderhoud, overschrijvingen, geldopnames, te late betalingen of extra diensten. Controleer daarom steeds het actuele tarievenoverzicht en de overeenkomst voordat je een krediet aanvraagt of een financiële transactie bevestigt.


