AnjirPay - Денежные переводы

- 6.00 Beoordelingen
- 4,8
- Downloads
- 100.00K
- 1.1.15
- Versie
Schermafbeeldingen
Downloaden
Downloaden via Downloaden in de Play Store Downloaden in de Downloaden in de Apple Store Download de APK APK-downloadVoordelen
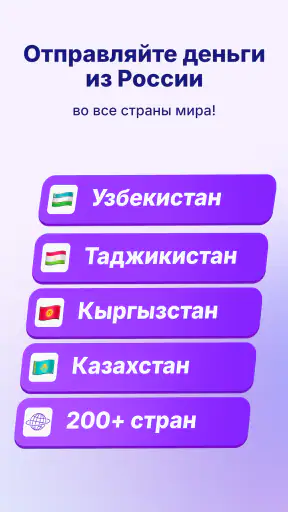
- Snelle internationale overschrijvingen naar ondersteunde bestemmingen.
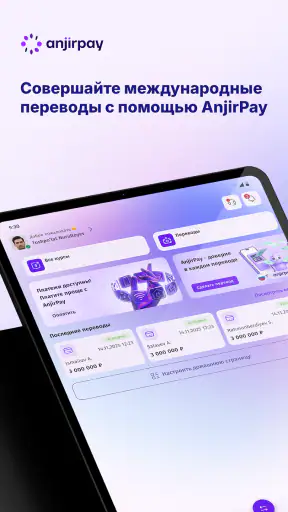
- Overzichtelijke interface voor het invoeren en volgen van transacties.
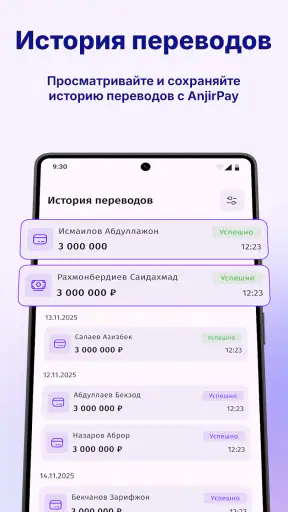
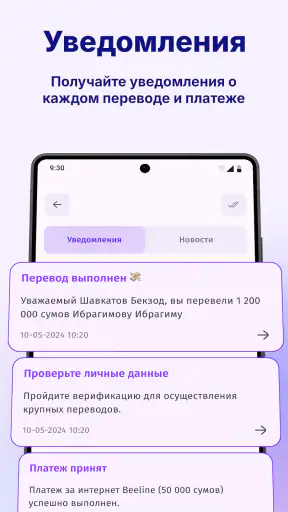
- Transactiestatus is eenvoudig in de app te controleren.
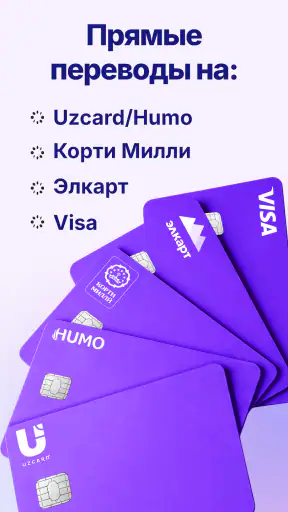
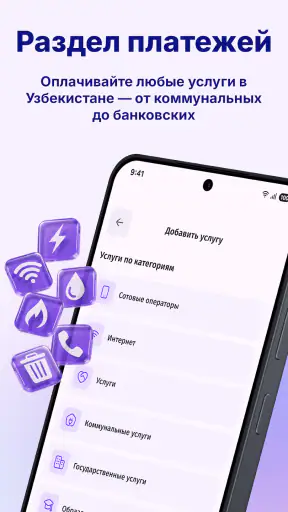
- Ondersteunt meerdere betaalmethoden
- afhankelijk van je regio.
- Handig voor terugkerende betalingen aan familie of bekenden.
Nadelen
- Beschikbaarheid van functies verschilt per land en valuta.
- Wisselkoersen kunnen per transactie minder voordelig uitvallen.
- Voor verificatie kan persoonlijke documentatie vereist zijn.
- Overboekingen kunnen vertraging oplopen tijdens controles.
- Niet elke ontvanger kan alle beschikbare uitbetalingsopties gebruiken.
Beoordeling van AnjirPay - Денежные переводы Appxis
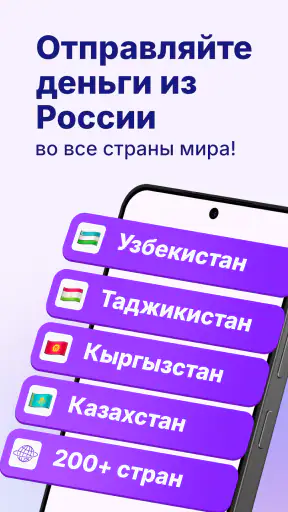
Geld sturen van Rusland naar Oezbekistan klinkt eenvoudig totdat je rekening houdt met wisselkoersen, ontvangergegevens en de vraag welke betaaloptie op dat moment echt werkt. AnjirPay richt zich precies op die grensoverschrijdende situatie. Ik zie de app als een gespecialiseerde financiële toepassing voor mensen die regelmatig tussen beide landen betalen of geld overmaken, niet als een algemene bankapp voor al je dagelijkse financiën.
Mijn eerste indruk is praktisch: de app probeert een duidelijke taak centraal te zetten in plaats van een brede verzameling bankfuncties. Dat is prettig wanneer je vooral een bedrag naar Oezbekistan wilt sturen of daar wilt betalen. Tegelijk vraagt een financiële app om meer dan een eenvoudige interface. Je wilt weten welke keuzes je zelf kunt controleren, wanneer je gegevens moet invoeren en op welk moment je een transactie definitief maakt.
Een gespecialiseerde geldapp met een duidelijke doelgroep
AnjirPay valt binnen de categorie financiën en wordt ontwikkeld door Anjir. De app is gratis te installeren en heeft een leeftijdsclassificatie van PEGI 3. Dat zegt vooral iets over de brede toegankelijkheid van de toepassing; het betekent niet dat iedere gebruiker zonder voorbereiding internationale betalingen moet uitvoeren. Voor mij blijft het belangrijker dat je begrijpt welke gegevens je invult en welke ontvanger je selecteert.
De app is uitgebracht op 18 december 2025 en draait vanaf Android 7.1. De huidige versie is 1.1.15. Dat maakt de toepassing bruikbaar op een behoorlijk aantal Android-telefoons, ook wanneer je geen recent toestel hebt. Bij financiële apps zou ik wel altijd controleren of je telefoon nog beveiligingsupdates ontvangt. Een brede systeemcompatibiliteit is handig, maar een verouderd toestel kan alsnog een minder verstandige plek zijn voor betaalgegevens.
De populariteit geeft een redelijk positief eerste signaal: AnjirPay staat op meer dan honderdduizend installaties en heeft een gemiddelde beoordeling van 4,8 uit ongeveer negentienhonderd beoordelingen. Ik gebruik zulke cijfers liever als aanleiding om verder te kijken dan als bewijs dat elke overboeking probleemloos verloopt. Er is bovendien een verschil tussen een prettige app-ervaring en zekerheid over een specifieke transactie, vooral wanneer valuta en internationale ontvangers een rol spelen.
Voor iemand die maandelijks geld naar familie in Oezbekistan stuurt, is een gespecialiseerde app logischer dan telkens verschillende diensten vergelijken. Voor een gebruiker die slechts één keer een klein bedrag moet verzenden, kan een bekende bankomgeving of een dienst die al op de telefoon staat juist minder leerwerk opleveren. De beste keuze hangt dus niet alleen af van de app, maar ook van hoe vaak je dit soort betalingen doet.
Wat ik vóór de eerste betaling zou controleren
Ik zou AnjirPay niet openen met alleen het bedrag in gedachten. Eerst noteer ik de naam van de ontvanger precies zoals die bij de ontvangende rekening of betaalmethode hoort. Bij internationale betalingen kan een kleine afwijking in spelling later meer gedoe veroorzaken dan een paar extra seconden controle vooraf. Ook zou ik het doel van de betaling vastleggen, zodat ik achteraf kan herkennen welke transactie bij welke afspraak hoort.
Daarna kijk ik rustig naar de weergegeven valuta, het bedrag dat aan de andere kant aankomt en eventuele kosten die vóór de bevestiging zichtbaar zijn. In een app voor Rusland en Oezbekistan is dat belangrijker dan bij een gewone binnenlandse overschrijving. Een bedrag dat in mijn eigen valuta logisch lijkt, kan voor de ontvanger anders uitpakken door de omrekening. Ik zou daarom niet uitsluitend naar het verzonden bedrag kijken, maar naar het uiteindelijke ontvangende bedrag.
Een nuttige gewoonte is om de eerste keer een kleine testbetaling te gebruiken wanneer de situatie dat toelaat. Daarmee controleer je of de gekozen ontvanger, betaalroute en persoonlijke gegevens goed staan voordat je een groter bedrag verstuurt. Dat is geen ingebouwde functie die ik aan de app toeschrijf, maar een verstandige werkwijze die juist bij een gespecialiseerde overboekingsapp veel onzekerheid wegneemt.
Controle boven snelheid
De verleiding bij geldapps is om zo snel mogelijk door de schermen te gaan. Ik zou dat hier niet doen. Een snelle bevestiging is alleen waardevol als de gegevens ervoor kloppen. Mijn praktische volgorde zou zijn: ontvanger controleren, valuta bekijken, kosten en eindbedrag lezen, daarna pas bevestigen. Als de app een samenvatting toont, maak ik daar bewust gebruik van in plaats van meteen op de opvallendste knop te drukken.
Dat klinkt eenvoudig, maar dit is precies waar gebruikerscontrole in de praktijk zit. Niet in een mooie startpagina, maar in de mogelijkheid om een betaling te bekijken voordat die definitief wordt. Let ook op eventuele meldingen die de app tijdens het proces toont. Wanneer een scherm om aanvullende informatie vraagt, zou ik eerst begrijpen waarom die informatie nodig is voordat ik verderga. Bij financiële gegevens is gemak nooit een goede reden om blind door te klikken.
Vertrouwen, gegevens en keuzes tijdens het gebruik
Bij mijn beoordeling van een financiële app kijk ik niet alleen naar de belofte van geld overmaken. Ik let vooral op zichtbare keuzes: kan ik mijn gegevens zorgvuldig invoeren, zie ik duidelijk wat ik bevestig en houd ik zelf overzicht over de actie? Voor AnjirPay betekent dat dat ik de app vooral zou beoordelen tijdens de kritieke momenten rond een betaling, niet alleen tijdens het openen of navigeren.
Ik wil daarbij geen aannames doen over privacypraktijken of beveiliging die niet rechtstreeks in de toepassing zichtbaar zijn. Daarom zou ik bij de installatie en het eerste gebruik aandachtig kijken naar de gevraagde toestemmingen en meldingen. Een toestemming die logisch past bij de gekozen functie is iets anders dan een verzoek dat onverwacht aanvoelt. Als ik niet begrijp waarom een toegang nodig is, stel ik het gebruik uit totdat ik dat heb opgehelderd.
Mijn advies is om de app alleen op een persoonlijk, vergrendeld toestel te gebruiken en niet op een gedeelde telefoon. Dat is geen oordeel over AnjirPay zelf, maar een basismaatregel voor iedere toepassing waarin rekeninginformatie, ontvangergegevens of betaalhandelingen kunnen voorkomen. Ik zou ook meldingen op het vergrendelscherm controleren, zodat gevoelige informatie niet onnodig zichtbaar wordt voor iemand die mijn telefoon oppakt.
Een tweede controlepunt is het account zelf. Ik zou nagaan welke opties er zichtbaar zijn om uit te loggen, gegevens te wijzigen of een probleem te melden. Als je van telefoon wisselt, je nummer verandert of tijdelijk geen toegang hebt tot je account, wil je niet pas op dat moment ontdekken hoe herstel werkt. Een financiële app verdient pas echt vertrouwen wanneer de gebruiker ook buiten de ideale situatie weet welke stappen mogelijk zijn.
Een realistisch scenario uit het dagelijks leven
Stel dat ik in Rusland woon en iedere maand geld naar een familielid in Oezbekistan stuur. Voor de eerste betaling controleer ik de volledige naam van de ontvanger en spreek ik vooraf af hoeveel die persoon uiteindelijk moet ontvangen. In AnjirPay voer ik vervolgens niet alleen mijn gewenste verzendbedrag in, maar vergelijk ik ook de getoonde omrekening met mijn afspraak. Als er een verschil ontstaat, bespreek ik dat eerst in plaats van automatisch een hoger bedrag te sturen.
Na de bevestiging bewaar ik de transactiegegevens op een veilige manier en laat ik de ontvanger weten welk bedrag en welke betaalroute ik heb gebruikt. Bij een volgende maandelijkse betaling vergelijk ik de gegevens opnieuw, zelfs als de ontvanger hetzelfde blijft. Wisselkoersen en beschikbare routes kunnen veranderen; oude gewoontes zijn daarom geen garantie dat een nieuwe betaling identiek uitpakt.
Dit scenario laat ook zien waar de app niet alle verantwoordelijkheid kan overnemen. AnjirPay kan het proces rond de overboeking begeleiden, maar ik blijf degene die de ontvanger kiest, het bedrag controleert en de uiteindelijke bevestiging geeft. Wie verwacht dat een app automatisch de goedkoopste wisselkoers vindt, iedere fout voorkomt of een verkeerd ingevoerde ontvanger terughaalt, stelt waarschijnlijk verwachtingen die geen enkele betaalapp vanzelf waarmaakt.
Waar de app sterker kan zijn dan gewone alternatieven
Een gewone bankapp is vaak handig voor binnenlandse betalingen en voor gebruikers die al hun rekeningen op één plek willen beheren. Het nadeel is dat internationale transfers soms tussen algemene menu’s verborgen zitten. Een gespecialiseerde toepassing als AnjirPay kan aantrekkelijker zijn wanneer je doel vanaf het begin duidelijk is: geld van Rusland naar Oezbekistan sturen of daar betalen.
Ook een informele route via bekenden kan vertrouwd lijken, maar die aanpak geeft minder overzicht over wie het bedrag heeft verstuurd en voor welke ontvanger. Een aparte financiële app maakt het in elk geval logischer om transacties als afzonderlijke handelingen te behandelen. Dat helpt mij bij terugkerende betalingen, vooral wanneer ik meerdere familieleden of verschillende doelen uit elkaar wil houden.
Daar staat tegenover dat een bankapp soms meer context biedt over mijn totale financiële situatie. Als ik naast een internationale betaling ook budgetten, vaste lasten, spaarrekeningen en officiële rekeningafschriften wil beheren, kan mijn bestaande bankomgeving praktischer zijn. AnjirPay zou ik daarom gebruiken als gerichte oplossing, niet automatisch als vervanging voor mijn hoofdrekening.
Een andere afweging betreft vertrouwen en gewoonte. Sommige gebruikers voelen zich veiliger wanneer internationale betalingen binnen de app van hun eigen bank plaatsvinden, ook als het proces minder gespecialiseerd is. Anderen vinden juist een doelgerichte interface overzichtelijker. Ik zou de keuze laten afhangen van de zichtbare informatie vóór de bevestiging, de controle over accountgegevens en de manier waarop je problemen kunt opvolgen.
Handige werkwijzen die ik zou aanhouden
- Vergelijk het ontvangende bedrag, niet alleen het verzendbedrag. Dat voorkomt dat een betaling op papier goed lijkt terwijl de ontvanger minder krijgt dan afgesproken.
- Gebruik bij een nieuwe ontvanger eerst een kleine test wanneer dat praktisch mogelijk is. Controleer daarna opnieuw de naam en betaalgegevens voordat je een groter bedrag verstuurt.
- Maak voor terugkerende betalingen een eigen controlelijst met ontvanger, doel en gewenste eindbedrag. Zo voorkom je dat een vorige transactie automatisch je nieuwe beslissing bepaalt.
- Beoordeel toestemmingen en accountopties tijdens de installatie, niet pas nadat er een probleem ontstaat. Dat geeft je meer grip op je gegevens en herstelmogelijkheden.
- Gebruik de app niet op een gedeeld of onbeveiligd toestel. Een vergrendelde telefoon en beperkte zichtbaarheid van meldingen zijn eenvoudige, maar nuttige voorzorgsmaatregelen.
Deze werkwijze maakt de app niet ingewikkelder; ze voorkomt vooral dat snelheid wordt verward met zekerheid. Bij kleine, incidentele betalingen kan een gebruiker misschien sneller klaar zijn. Bij maandelijkse transfers levert een vaste controlelijst juist tijdwinst op, omdat je minder vaak achteraf hoeft uit te zoeken welke gegevens je hebt gebruikt.
Voor wie AnjirPay wel en niet past
Ik zou AnjirPay aanraden aan iemand die een duidelijke verbinding heeft met Rusland en Oezbekistan en regelmatig geld moet sturen of daar wil betalen. De gratis toegang verlaagt de drempel om de toepassing te bekijken, terwijl de relatief hoge gebruikerswaardering vertrouwen kan wekken om het proces rustig te testen. Vooral mensen die een aparte oplossing willen naast hun gewone bankapp kunnen hier een logische kandidaat aan hebben.
Ik zou de app minder snel kiezen wanneer je uitsluitend binnen je eigen land betaalt, al je financiële zaken in één vertrouwde bankapp wilt houden of geen behoefte hebt aan een gespecialiseerde internationale route. Ook voor iemand die zelden geld overmaakt en liever geen extra financiële toepassing beheert, kan een bestaande bankdienst eenvoudiger zijn.
Verder zou ik voorzichtig zijn wanneer je niet bereid bent om ontvangergegevens, wisselkoers en eindbedrag zelf te controleren. De app is geen vervanging voor aandacht. Wie vooral op zoek is naar automatische budgettering, uitgebreide rekeninganalyse of een brede portefeuillefunctie, moet eerder naar een volwaardige bank- of budgetapp kijken dan naar deze gerichte transferoplossing.
Mijn voorzichtige eindoordeel
Mijn indruk van AnjirPay is positief, maar bewust nuchter. De app heeft een helder doel, richt zich op een concrete internationale betaalroute en is toegankelijk voor Android-gebruikers vanaf versie 7.1. De score van 4,8 en het bereik van meer dan honderdduizend installaties maken duidelijk dat de toepassing belangstelling heeft gekregen, maar ik zou mijn eigen eerste gebruik nog steeds klein en gecontroleerd houden.
De grootste kracht zit voor mij in de specialisatie: wanneer je geld tussen Rusland en Oezbekistan moet verplaatsen, is een gerichte app vaak overzichtelijker dan een algemene financiële omgeving. De belangrijkste zwakte is tegelijk dat zo’n gerichte oplossing niet automatisch alle vragen rond wisselkoers, accounttoegang, privacy en foutcorrectie voor je oplost. Daarvoor moet je de zichtbare keuzes tijdens elke betaling serieus nemen.
Mijn advies: probeer AnjirPay eerst met een beperkte, goed gecontroleerde betaling en beoordeel daarna of het proces bij jouw vaste routine past. Als de weergegeven informatie, accountbediening en manier van bevestigen voor jou duidelijk zijn, kan de app een handige aanvulling worden. Als je juist maximale integratie met je eigen bank en één centraal financieel overzicht nodig hebt, blijft je gewone bankapp waarschijnlijk de betere keuze.
Voor mij is dat uiteindelijk de juiste maatstaf voor vertrouwen: niet blind aannemen dat een hoge beoordeling alles oplost, maar nagaan of ik zelf begrijp wat ik invoer, wat de ontvanger krijgt en welke stap ik definitief bevestig. In die rol kan AnjirPay nuttig zijn, zolang je de controle niet uit handen geeft.
FAQ
Wat is AnjirPay – Денежные переводы en waarvoor kan ik de app gebruiken?
AnjirPay – Денежные переводы is een app voor het uitvoeren en beheren van geldtransfers. Afhankelijk van je land, de beschikbare partners en de ondersteunde valuta kun je mogelijk geld naar andere personen of rekeningen sturen, transacties opvolgen en informatie over wisselkoersen of kosten bekijken. Controleer vóór gebruik welke functies in jouw regio beschikbaar zijn.
Is AnjirPay veilig om geld mee te versturen?
Bij financiële apps zijn beveiliging en privacy belangrijke aandachtspunten. Controleer of AnjirPay gebruikmaakt van accountverificatie, veilige verbindingen en extra bescherming zoals een pincode of biometrische toegang. Deel nooit je wachtwoord, verificatiecodes of kaartgegevens met anderen. Lees bovendien het privacybeleid en controleer de naam van de ontvanger zorgvuldig voordat je een transfer bevestigt.
Welke kosten en wisselkoersen gebruikt AnjirPay?
De totale kosten van een overschrijving kunnen bestaan uit een vaste transactievergoeding, een opslag in de wisselkoers of eventuele kosten van banken en betaalpartners. Het exacte bedrag kan verschillen per land, valuta, betaalmethode en transferbedrag. Bekijk daarom altijd het volledige overzicht in de app voordat je de betaling definitief goedkeurt.
Hoe lang duurt een geldoverdracht via AnjirPay?
De verwerkingstijd is afhankelijk van de gekozen bestemming, valuta, betaalmethode, controles en de ontvangende bank of dienstverlener. Sommige transfers kunnen snel worden verwerkt, terwijl internationale betalingen langer kunnen duren door werkdagen, feestdagen of aanvullende identiteitscontroles. De app kan een geschatte levertijd tonen, maar deze is niet altijd een garantie.
Wat moet ik doen als mijn transfer mislukt of nog niet is aangekomen?
Controleer eerst de status van de transactie, de ingevoerde rekening- of ontvangergegevens en eventuele meldingen in AnjirPay. Bewaar het transactienummer en controleer of het bedrag al is afgeschreven. Neem daarna contact op met de klantenservice via de officiële ondersteuningskanalen. Stuur geen gevoelige gegevens naar onbekende personen die zich als supportmedewerker voordoen.


